العلامات التقليدية في صناعة السيارات تخسر معركة السوق الواسعة أمام الصينيين
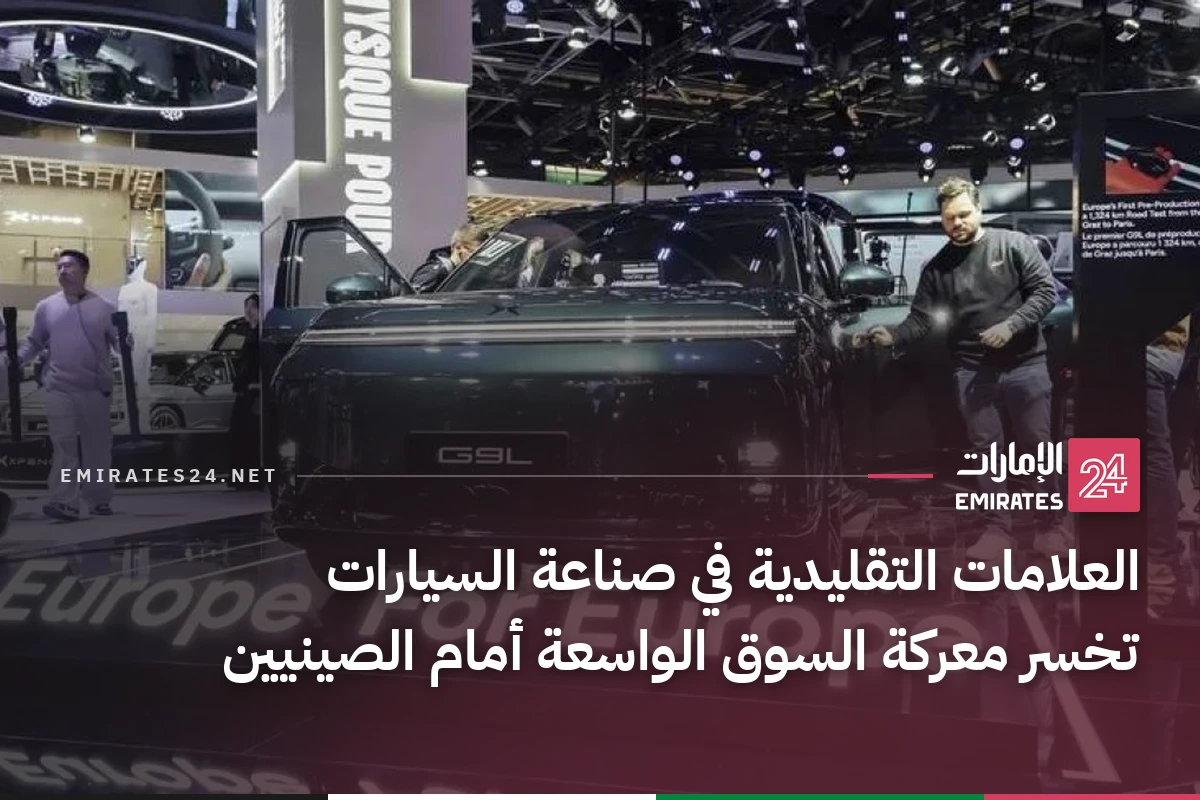
تزداد الضغوط على شركات صناعة السيارات العريقة في ظل تنامي المنافسة من جانب الشركات الصينية، التي تستفيد من انخفاض تكاليف الإنتاج، والطاقة التصنيعية الهائلة، وسرعة تطوير الموديلات، إلى جانب تفوقها في مجالي السيارات الكهربائية والبرمجيات. هذا ما خلص إليه تقرير أعدته شركة الأبحاث «موبيليتي غلوبال».
يشير التقرير إلى أن الشركات التقليدية قد تجد صعوبة في مجاراة الأسعار التي تقدمها منافساتها الصينية، وربما تكون قد خسرت بالفعل جزءاً من فرص الريادة في قطاعي السيارات الكهربائية والمركبات التي تعتمد على البرمجيات. في المقابل، يُتوقع أن تستمر المزايا التنافسية للعلامات التقليدية في مجالات السيارات الفاخرة، وهندسة السلامة، ومبيعات الأساطيل.
وقال كالوم ماكراي، المدير التنفيذي في «موبيليتي غلوبال» وأحد المشاركين في إعداد التقرير، إن المنافسة ستشتد مع تباطؤ الطلب العالمي على سيارات الركاب، مشيراً إلى أن الضغوط تتصاعد في سوق من غير المرجح أن يسجل نمواً يُذكر في حجمه الإجمالي.
فائض الإنتاج يدفع الصينيين إلى الخارج
يواجه قطاع السيارات العالمي تدفقاً متزايداً للمركبات الصينية نحو الأسواق الخارجية، في وقت تتنافس فيه أعداد كبيرة من الشركات على قاعدة محدودة من المشترين. وتتوقع وكالة «إس آند بي غلوبال ريتنغز» انكماش مبيعات السيارات في الصين حتى عام 2028، قبل أن تستقر عند حوالي 20 مليون سيارة سنوياً.
وأوضحت فيتوريا فيراريس، محللة الائتمان لدى الوكالة، أن ضعف الطلب المحلي سيستمر في دفع فائض الإنتاج الصيني إلى الأسواق المفتوحة، بما في ذلك جنوب شرق آسيا وأوروبا وأمريكا الجنوبية والشرق الأوسط وأفريقيا، مما يزيد الضغوط التنافسية على الشركات العاملة في تلك الأسواق.
وأدت موجة الصادرات إلى فرض بعض الحكومات قيوداً على واردات السيارات الصينية، لكن هذه الإجراءات قد تسرع تحول الشركات الصينية نحو التصنيع داخل الأسواق المستهدفة، بدلاً من الاعتماد على التصدير وحده.
أوروبا تتحول إلى قاعدة تصنيع صينية
تتجه شركات صينية إلى إقامة شراكات مع مصنعي السيارات الأوروبيين للاستفادة من المصانع القائمة، وشبكات الخدمات اللوجستية، والقوى العاملة، مع احتفاظها بسلاسل توريد المكونات الأساسية. ومع توسع حصتها السوقية، قد تنتقل هذه الشركات تدريجياً إلى إنشاء مصانع مستقلة.
وتتوقع «موبيليتي غلوبال» أن يتجاوز إنتاج المصانع الجديدة التي تبنيها الشركات الصينية في أوروبا بحلول عام 2030 إنتاج المنشآت القائمة التي تستثمر فيها أو تعيد تأهيلها، مع اقتراب إنتاج العلامات الصينية داخل القارة من 1.1 مليون سيارة.
وقال ماكراي إن الاستثمار في المصانع القائمة يمثل في البداية خياراً أقل مخاطرة وتعقيداً، قبل أن يصبح إنشاء منشآت خاصة خطوة طبيعية مع ترسيخ الحضور في السوق.
تتبنى «بي واي دي»، أكبر شركة لصناعة السيارات في الصين، استراتيجية تقوم على بناء مصانعها الخاصة في أوروبا. وقالت ستيلا لي، المسؤولة عن أعمال الشركة في الأسواق الخارجية، إن المجموعة تستهدف أن تصبح من كبار مصنعي السيارات في القارة بحلول نهاية العقد، مع خطط لتوظيف ما يصل إلى 40 ألف شخص. وإلى جانب مصنعها في المجر، تدرس الشركة إقامة مصانع جديدة في فرنسا وإسبانيا.
السوق الأمريكية تظل عقبة
في المقابل، لا تزال قدرة الشركات الصينية على التوسع في الولايات المتحدة غير واضحة، في ظل القيود التي تحد من دخول السيارات المستوردة من الصين. ومع ذلك، يرى ماكراي أن شركات مثل «غريت وول موتور»، التي تنتج طيفاً واسعاً من المركبات بما فيها شاحنات البيك أب، قد تجد فرصاً مستقبلية لدى المشترين الأكثر حساسية للأسعار.
تعكس هذه التحولات انتقال المنافسة في صناعة السيارات من السعر والطاقة الإنتاجية وحدهما إلى منظومة أوسع تشمل البرمجيات وسرعة الابتكار والتمويل وسلاسل التوريد ومواقع التصنيع. وفي ظل تباطؤ نمو الطلب العالمي، ستواجه الشركات التقليدية تحدياً متزايداً للحفاظ على حصتها في السوق الجماهيرية، بينما تسعى الشركات الصينية إلى تحويل تفوقها الإنتاجي والتقني إلى حضور صناعي وتجاري مستدام في الأسواق الخارجية.