أسواق المال الأمريكية تترقب بيانات الإنفاق الاستهلاكي وسط مخاوف الذكاء الاصطناعي وموسم العطلات
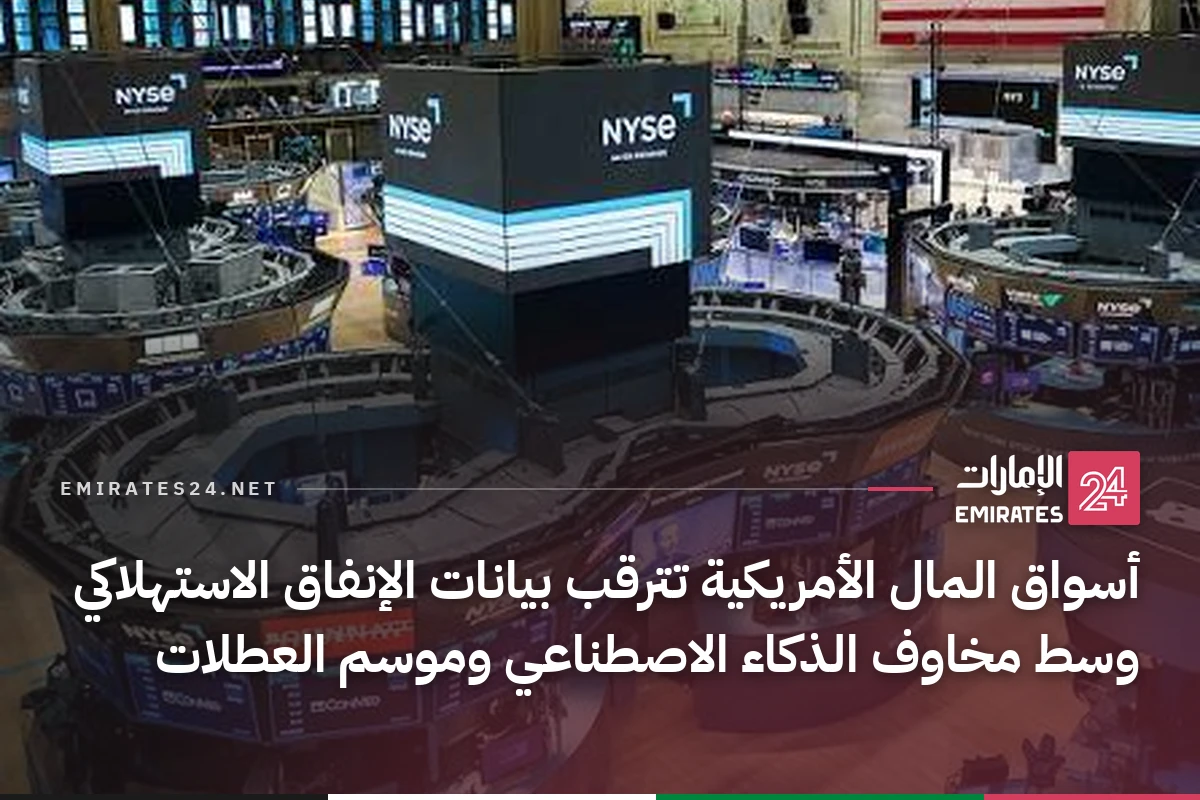
تتجه أنظار المتعاملين في الأسواق المالية الأمريكية خلال الأيام المقبلة نحو مؤشرات إنفاق الأسر، سعياً وراء إشارات تطمئن إلى صلابة أكبر اقتصاد في العالم وقدرته على تهدئة اضطرابات حادة تضرب أسواق الأسهم، وتحديداً تلك الناجمة عن حالة الغموض التي تلف تداولات قطاع الذكاء الاصطناعي.
موسم العطلات اختبار حقيقي لقوة المستهلك
مع انطلاق موسم التسوق الموسمي الذي يفتتحه “يوم الجمعة السوداء” بعروض ترويجية واسعة، يراقب المستثمرون عن كثب قدرة المستهلكين — الذين يسهم إنفاقهم بنحو ثلثي الناتج المحلي الإجمالي — على الصمود أمام ضغوط التضخم وارتفاع كلفة الطاقة والائتمان، وفق ما أورده التقرير الأسبوعي لوكالة “رويترز” الخاص بالأسهم الأمريكية.
في هذا الإطار، يرى جيم بيرد، كبير مسؤولي الاستثمار في “بلانت موران فاينشيال أدفايزرز”، أن مواصلة المستهلك لقوته الشرائية ستدفع عجلة الاقتصاد، ما ينعكس إيجاباً على نمو إيرادات الشركات وأرباحها، ويمنح المتعاملين حافزاً يمتد أثره إلى قطاعات تتجاوز نطاق الذكاء الاصطناعي.
تصحيح سعري يضرب المؤشرات الرئيسية وتراجع حاد للتكنولوجيا
تتزامن هذه الآمال مع منعطف حرج للأسواق؛ فقد أغلق مؤشرا “ستاندرد آند بورز 500″ و”داو جونز” جلسة الجمعة على تراجع ملموس، مؤكدين دخوليهما مرحلة “تصحيح سعري”. وما زال المستثمرون يحاولون استيعاب الهبوط الحاد في أسهم التكنولوجيا ذات الثقل الكبير، والذي لم تفلح في كبحه نتائج فصلية قوية لشركة رقائق الذكاء الاصطناعي “إنفيديا”، ولا الاكتتاب العام الضخم لشركة “أنثروبيك”.
وبعد تفاؤل أولي بأن يوفر هذا الطرح متنفساً للأسواق، انقلب سهم “أنثروبيك” إلى الهبوط بنسبة 9% في جلسة الجمعة، بعد أن كان قفز 17% في أول أيام تداوله يوم الخميس. وتتصاعد شكوك واسعة — تغذيها مخاوف التمويل والضغوط السياسية — حول جدوى الإنفاق الهائل على مراكز البيانات والبنية التحتية للذكاء الاصطناعي، وهو المحرك الرئيس للسوق الصاعدة على مدار السنوات الأربع الماضية.
اقرأ أيضاً: مراجعة AlgoBI 2026: تقرير البيانات الكامل ونتائج الاختبار العملي
وعلى هذا المشهد، علّق بول نولت، كبير مستشاري الثروات واستراتيجيي الأسواق في “ميرفي آند سيلفست”، قائلاً إن الأسواق باتت تنظر إلى قطاع التكنولوجيا بكثير من التساؤلات. وتعكس الأرقام حجم القلق بوضوح: تراجع “ستاندرد آند بورز 500” بنسبة 11.6% من قمته التاريخية المسجلة في السادس من أكتوبر، متأثراً بهبوط قطاع التكنولوجيا 24.7% خلال الفترة ذاتها.
أعطال تقنية ومخاوف من تراجع “تأثير الثروة”
زاد من توتر المتعاملين — الذين يستعدون لأسبوع تداول مختصر بسبب عطلة عيد الشكر — سلسلة أعطال تقنية أربكت قطاعات حيوية كالمصارف والسفر والبريد الإلكتروني. وعلى الجبهة الاستهلاكية، تبرز مخاوف من أن يؤدي ضعف سوق الأسهم إلى تراجع شعور الأسر بالثراء، مما قد يهدد إنفاق العطلات.
غير أن “أكسفورد إيكونوميكس” تتوقع نمو مبيعات التجزئة للموسم (نوفمبر وديسمبر، باستثناء السيارات والبنزين والمطاعم) بنسبة 4.2%، أي زيادة 2.2% في الحجم الحقيقي بعد تعديل التضخم. ويتوقع الاتحاد الوطني للتجزئة مشاركة نحو 182.7 مليون متسوق خلال الفترة الممتدة خمسة أيام من عيد الشكر حتى “إثنين الإنترنت”، مع تصدر “الجمعة السوداء” كأكثر الأيام إقبالاً. ورغم أن الرقم يقل قليلاً عن مستوى العام الماضي البالغ 186.9 مليون، إلا أنه يعكس زخماً تسويقياً مرتفعاً.
تدعم هذه النظرة بيانات حكومية أظهرت نمواً معتدلاً لمبيعات التجزئة في أكتوبر، وتصريحات متفائلة من كبرى شركات التجزئة مثل “وول مارت” و”تارجت”. في المقابل، حذر جين جولدمان، كبير مسؤولي الاستثمار في “سيتيرا فاينانشيال جروب”، من تأثر المستهلكين بارتفاع أسعار الغاز والطاقة والغذاء؛ فرغم انخفاض متوسط السعر الوطني لجالون البنزين إلى 3.69 دولارات يوم الجمعة (مقارنة بـ 4.28 دولارات قبل شهر)، إلا أنه يظل أعلى بكثير من 3.10 دولارات المسجلة في العام الماضي.
اقرأ أيضاً: تراجع حاد للأسهم الأمريكية والأوروبية وسط مخاوف تقييمات الذكاء الاصطناعي بعد طرح «أنثروبيك»
أشار جولدمان إلى أنه سيراقب عن كثب مدى إقبال المستهلكين على التسوق في المتاجر مقابل الإلكتروني، والمفاضلة بين السلع الأساسية والكمالية، مؤكداً: “إذا تجاوز الاقتصاد التوقعات، فسترتفع الأرباح، وهي التي ستقود بدورها أسعار الأسهم”.
أجندة الأسبوع المقبل: تضخم، ثقة، ناتج محلي، ونتائج تكنولوجية
خلال الأسبوع المقبل، ستتجه الأنظار أيضاً إلى تقارير التضخم وثقة المستهلك، والقراءة المحدثة للناتج المحلي الإجمالي للربع الثالث، إلى جانب النتائج الفصلية لشركتي “ديل تكنولوجيز” و”أنالوج ديفايسز”، والتي قد تؤثر بشدة على أسهم التكنولوجيا والذكاء الاصطناعي.
مع تبقي أكثر من شهر بقليل على نهاية عام 2026، يتجه “ستاندرد آند بورز 500” لتسجيل مكاسب سنوية تبلغ حوالي 1% فقط، وذلك بعد تراجعه لسبع جلسات متتالية (أطول سلسلة خسائر منذ فبراير 2020)، وتخليه هذا الأسبوع عن متوسطه المتحرك في 200 يوم لأول مرة منذ أبريل. ويلخص مارك هاكيت، كبير استراتيجيي الأسواق في “نيشن وايد”، المشهد الحالي قائلاً: “هناك الكثير من الجوانب الإيجابية في أساسيات السوق، لكن تحديد قاع السوق يعد أمراً بالغ الصعوبة عندما تسيطر العاطفة على التداولات”.
أبرز أحداث الأسبوع
الإثنين 23 نوفمبر: القراءة الأولية لمؤشر مديري المشتريات الصناعي والخدمي الأمريكي، خطاب جون ويليامز رئيس الاحتياطي الفيدرالي في نيويورك بجامعة ماونت سانت فنسنت، نتائج: “هيوليت باكارد إنتربرايز”، “أجيلنت تكنولوجيز”، “تريب دوت كوم”، “زوم كوميونيكيشنز”، “سيمبوتيك”، “سيمتيك”.
اقرأ أيضاً: مخاوف الذكاء الاصطناعي تُسقط الأسواق العالمية في موجة بيع حادة
الثلاثاء 24 نوفمبر: مؤشر ستاندرد آند بورز كيس-شيلر لأسعار المنازل، مؤشر ثقة المستهلك الصادر عن “كونفرنس بورد”، نتائج: “إتش بي”، “ديل تكنولوجيز”، “أنالوغ ديفايسز”، “بي إتش بي”، “مدترونيك”، “أوتوديسك”، “ووركداي”، “دولار تري”، “بيست باي”.
الأربعاء 25 نوفمبر: التقدير الثاني للناتج المحلي الإجمالي للربع الثالث، طلبات إعانة البطالة الأسبوعية، طلبيات السلع المعمرة، الدخل الشخصي والإنفاق الاستهلاكي (شهري)، مؤشر أسعار نفقات الاستهلاك الشخصي العام والأساسي (شهري وسنوي)، مبيعات المنازل الجديدة، تقرير “الكتاب البيج” الصادر عن مجلس الاحتياطي الفيدرالي، نتائج: “دير آند كومباني”، “لي أوتو”، “كانتشون ليمتد”، “ماكرو بنك”، “جي دي إس”، “إنغلز ماركيتس”.
الخميس 26 نوفمبر: الأسواق مغلقة بمناسبة عيد الشكر، عطلة وطنية، نتائج: “هب غروب”، “أتشيف لايف ساينسز”، “إنتشينز غروب”، “زد سكويرد”، “تيك بريسيجن”، “بليز هولدينغز”، “شاتل فارماسيوتيكالز”، “ميرا فارماسيوتيكالز”.
الجمعة 27 نوفمبر: القراءة الأولية للميزان التجاري الأمريكي للسلع، مخزونات الجملة، مخزونات التجزئة، نتائج: “تشاغي هولدينغز”، “نورديك أمريكان تانكرز”، “إكس فاينانشال”، “سيمليدز”.
المزيد في قسم عربي و عالمي