الهند تخطط لتشديد القيود على التداول بالهامش لمواجهة المخاطر المتصاعدة
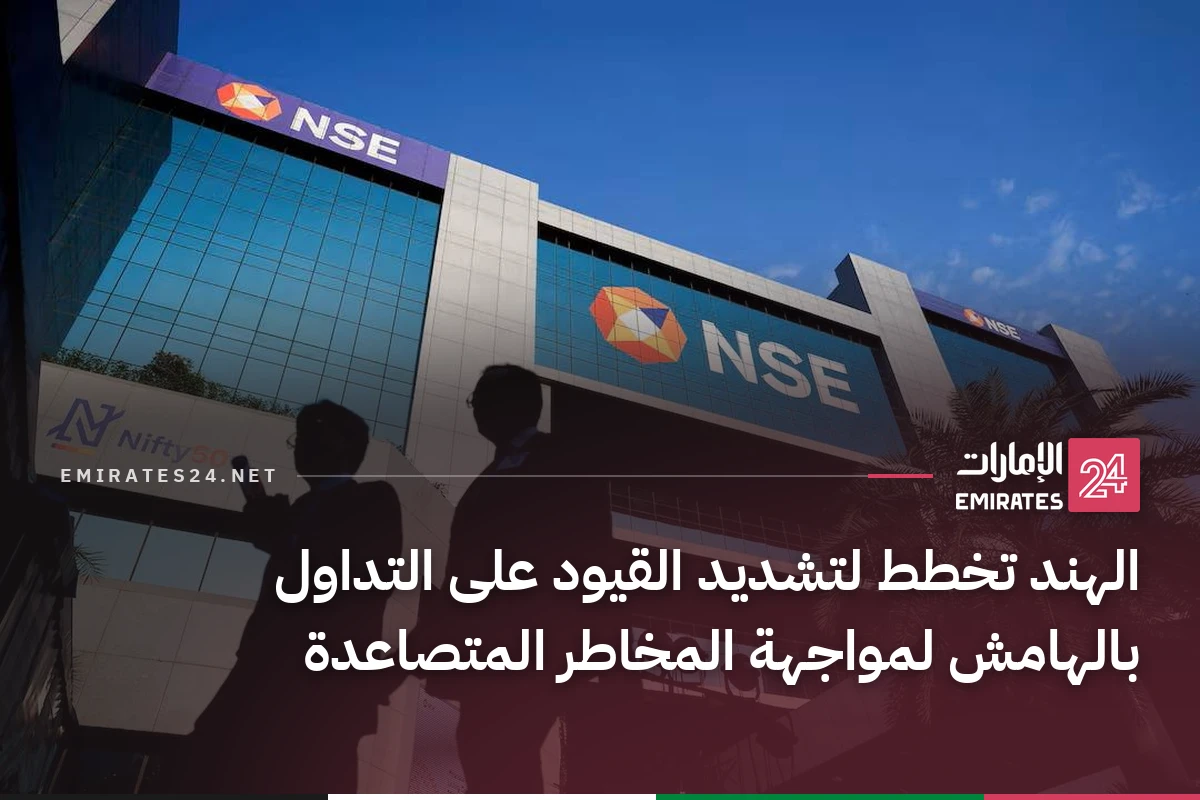
تدرس هيئة تنظيم الأسواق المالية في الهند فرض ضوابط جديدة على عمليات شراء الأسهم باستخدام الاقتراض، في مسعى لاحتواء المخاطر المتنامية الناتجة عن التوسع غير المسبوق في التداولات الممولة بالدين، والحد من احتمالات حدوث موجات بيع مفاجئة قد تزعزع استقرار السوق وتلحق خسائر بفئة المستثمرين الأفراد.
مقترحات لوضع سقف للاقتراض
وأفادت وكالة “رويترز” نقلاً عن مصدرين مطلعين بأن مجلس الأوراق المالية والبورصات الهندي (SEBI) يبحث حالياً وضع حدود على عمليات الشراء الجديدة الممولة عبر تسهيلات التداول بالهامش (MTF)، وذلك عندما تتجاوز المراكز القائمة على الرفع المالي نسباً محددة مقارنة بحجم الأسهم المتاحة للتداول الحر في الشركات المدرجة. وأشار المصدران إلى أن المعايير والنسب النهائية لا تزال قيد الصياغة.
ويأتي هذا التحرك في وقت بلغت فيه قيمة المراكز الاستثمارية الممولة بالهامش مستوى قياسياً جديداً عند 1.53 تريليون روبية (نحو 16.3 مليار دولار)، بزيادة نسبتها 29% على أساس سنوي، وبما يقرب من ضعف المستوى المسجل في نهاية عام 2024. وتتركز نحو ثلثي هذه التمويلات في أسهم الشركات ذات القيمة السوقية الصغيرة والمتوسطة، وهي شريحة تعتبر أكثر عرضة للتقلبات السعرية نظراً لمحدودية الأسهم المتاحة للتداول.
اقرأ أيضاً: تاسي تداول جميع الأسهم: مرجع المستثمر العربي للسوق السعودي
آلية التداول بالهامش ومخاطرها
وتتيح تسهيلات التداول بالهامش، التي تقدمها شركات الوساطة، للمستثمرين شراء أسهم باستخدام أموال مقترضة، مع رافعة مالية تصل إلى أربعة أضعاف رأس المال المستثمر، وذلك بأسعار فائدة تتراوح بين 9% و18%. ويعني ذلك أن المستثمر يمكنه بناء مراكز تتجاوز قدرته المالية الذاتية، لكنه يصبح أكثر عرضة للخسائر عند انخفاض الأسعار، بالإضافة إلى تحمله أعباء تكلفة الاقتراض.
حدود مرتبطة بالأسهم المتاحة للتداول
ووفقاً للمصادر، تتضمن المقترحات قيد الدراسة وضع سقف أقصى لحجم الأسهم التي يمكن تمويل شرائها بالهامش، بناءً على نسبة الأسهم المتاحة للتداول الحر في كل شركة، بحيث لا يؤدي تراكم المراكز الممولة بالاقتراض إلى تضخيم المخاطر في أسهم بعينها. ويشمل أحد السيناريوهات المطروحة وقف فتح مراكز جديدة ممولة بالهامش إذا بلغت نسبة الأسهم الممولة بهذه الطريقة ما بين 5% و10% من إجمالي الأسهم المتاحة للتداول الحر للشركة. ولا تزال النسبة النهائية والحدود التنظيمية المرتبطة بها قيد النقاش.
اقرأ أيضاً: صندوق النقد الدولي يحذر: اعتماد الاقتصاد العالمي على الذكاء الاصطناعي يهدد الاستقرار المالي
وتظهر بيانات البورصة الهندية حجم التركز في هذه التعاملات، حيث توجد 36 شركة على الأقل تتجاوز فيها المراكز الممولة عبر تسهيلات التداول بالهامش 10% من الأسهم المتاحة للتداول الحر، فيما تتجاوز النسبة 5% في أكثر من 220 سهماً آخر. وتعكس هذه الأرقام مخاوف الجهات التنظيمية من أن يؤدي تركز الاقتراض في أسهم محددة إلى تضخيم تحركات الأسعار، خصوصاً إذا تعرضت السوق لموجة هبوط تدفع الوسطاء إلى مطالبة المستثمرين بتوفير ضمانات إضافية أو تصفية مراكزهم لتغطية الالتزامات.
وقال أحد المصدرين إن الرقابة التنظيمية لا تشير حالياً إلى وجود ما يدعو للقلق، لكن تزايد مشاركة المستثمرين الأفراد في التداول بالرافعة المالية يستدعي اتخاذ تدابير إضافية لإدارة المخاطر ومنع انتقال آثار التقلبات بين الأسهم والمستثمرين.
اقرأ أيضاً: الصين تستضيف قمة ثلاثية تجمع ترامب وبوتين وشي على هامش «أبيك» لبحث الاستقرار النووي
تراجع مكاسب الأسهم وتحول في الموقف التنظيمي
وانعكست أنباء التوجه التنظيمي على تعاملات السوق الهندية، إذ قلص مؤشر “نيفتي 50” مكاسبه عقب نشر التقرير، بعدما كان قد ارتفع في وقت سابق بنسبة وصلت إلى 0.83%، ليستقر ارتفاعه عند نحو 0.5%. كما تراجعت مكاسب أسهم شركات الوساطة، ومن بينها “غرو” (Groww) و”أنجل ون” (Angel One).
ويمثل التوجه الجديد تحولاً في موقف الهيئة التنظيمية، التي كانت قد اقترحت في وقت سابق من العام توسيع نطاق تسهيلات التداول بالهامش، قبل أن تعلق هذا التوجه وتتجه إلى مناقشة ضوابط أكثر تشدداً لاحتواء المخاطر المحتملة. وتستحضر هذه المناقشات تجربة كوريا الجنوبية، التي شهدت خلال العام الحالي تقلبات حادة مرتبطة بالتداولات المعتمدة على الرافعة المالية، بعدما أدت انخفاضات الأسعار إلى تفعيل واسع لنداءات الهامش، التي تلزم المستثمرين بتغطية الخسائر أو إيداع ضمانات إضافية. ودفع ذلك الجهات التنظيمية إلى تشديد قواعد المنتجات الاستثمارية ذات الرافعة المالية، وفرض قيود على إطلاق بعض صناديق المؤشرات المتداولة المرتبطة بأسهم فردية.
ومن المنتظر أن تطرح الهيئة الهندية مجموعة جديدة من المقترحات لاستطلاع آراء الجمهور قبل إقرار القواعد بصورة نهائية. ولا تستهدف الإجراءات، وفق المصادر، تقييد التداول بالهامش بصورة شاملة، بل تحقيق توازن بين الحد من المخاطر النظامية وعدم الإضرار بشركات الوساطة والمستثمرين الذين لديهم بالفعل مراكز كبيرة ممولة بالاقتراض. وتكمن حساسية الخطوة في أن تشديد القيود قد يحد من نمو نشاط التداول بالهامش ومصادر إيرادات شركات الوساطة، لكنه في المقابل يستهدف تقليل احتمالات تحول تراجع محدود في أسعار الأسهم إلى موجة تصفية واسعة، نتيجة تزامن مطالبات تغطية الهامش مع ضغوط البيع في السوق.
المزيد في قسم عربي و عالمي