الهيئة الاتحادية للضرائب تُعفِي نقل ملكية الأصول المتضررة «كلياً» لشركات التأمين من ضريبة القيمة المضافة
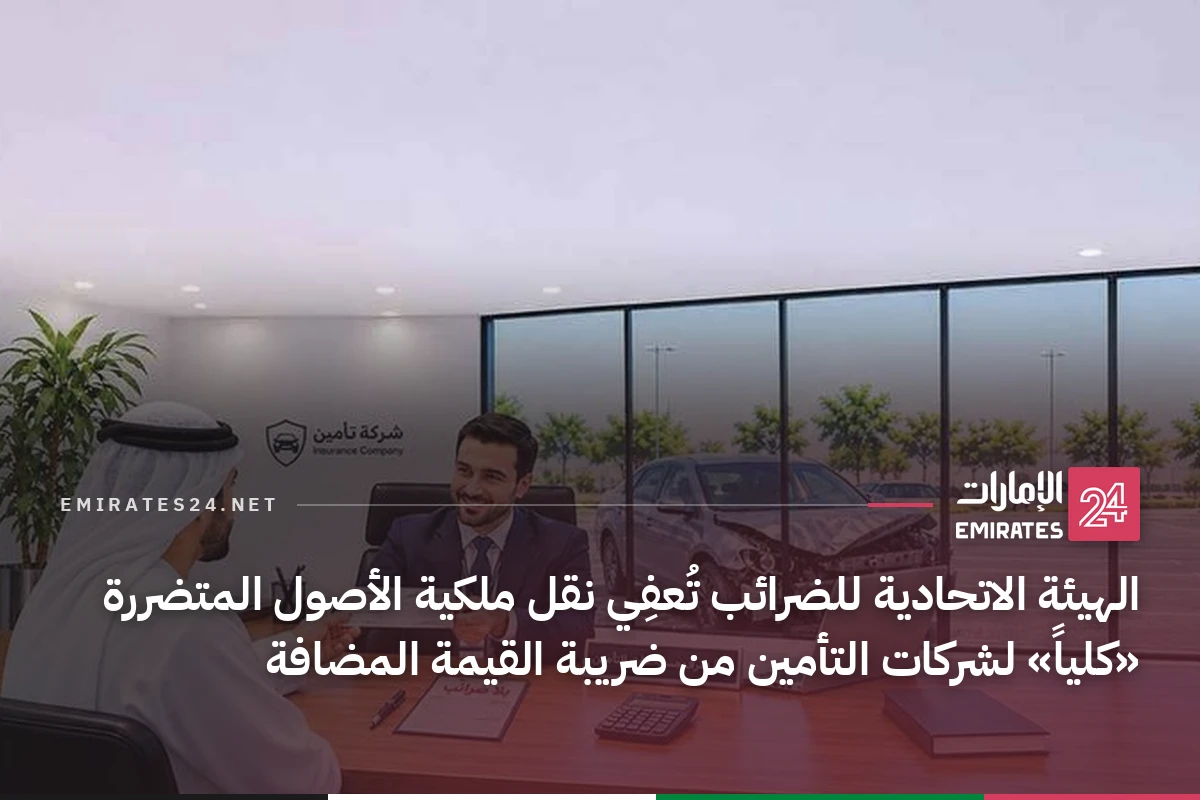
أصدرت الهيئة الاتحادية للضرائب توجيهاً جديداً يحمل رقم (6) لسنة 2026، نشر في الثامن عشر من نوفمبر الجاري، ليضع حداً للالتباس الذي كان يحيط بالمعاملة الضريبية لانتقال ملكية المركبات والأصول المؤمَّن عليها إلى شركات التأمين عند الحكم عليها بالخسارة الكلية. وقد حصلت «الإمارات اليوم» على نسخة من هذا التوجيه الذي يرسّي مبدأ واضحاً: عملية نقل الملكية التي تتم في إطار تسوية المطالبة التأمينية لا تُعد توريداً للسلع، وبالتالي لا تخضع لضريبة القيمة المضافة، شريطة ألا يتقاضى المؤمن له أي مقابل مالي منفصل عن مبلغ التعويض.
نطاق التطبيق: مركبات ومعدات وأصول تجارية
يشمل التوجيه الحالات التي تقرر فيها شركة التأمين، بعد تقييم الأضرار، أن إصلاح الأصل المؤمن عليه أصبح مستحيلاً من الناحية الفنية أو غير مجدٍ اقتصادياً، فتُصنّفه «خسارة كلية». وعندها تدفع الشركة التعويض المستحق للمؤمن له، وتنتقل إليها ملكية الأصل المتضرر أو ما تبقى منه من حطام، وفقاً لشروط وثيقة التأمين وإجراءات التسوية المتبعة. ولا يقتصر النطاق على المركبات التي تتعرض لحوادث جسيمة أو أضرار ناجمة عن الحرائق والظروف الجوية، بل يمتد ليغطي المعدات والممتلكات والأصول التجارية الأخرى التي يصدر بشأنها قرار بالخسارة الكلية.
اقرأ أيضاً: شركات التداول المرخصة في الإمارات
التعويض ليس ثمن شراء والتقييم ليس مقابلاً مستقلاً
أكد التوجيه أن المبلغ الذي تصرفه شركة التأمين بوصفه تعويضاً لا يمثل ثمناً لشراء المركبة أو الأصل المتضرر، كما أن القيمة التي تحددها الشركة عند تقدير الخسارة لا تُعتبر مقابلاً مستقلاً لنقل الملكية. وبناءً على ذلك، لا تنشأ عن انتقال الأصل إلى شركة التأمين معاملة جديدة تستوجب احتساب ضريبة القيمة المضافة. وتظل هذه المعاملة ثابتة مهما رافق التسوية من إجراءات إدارية أو تنظيمية أو قانونية، كشطب المركبة أو إلغاء تسجيلها ونقل ملكيتها رسمياً إلى شركة التأمين، طالما جاء ذلك كله في سياق تسوية حالة الخسارة الكلية ولم يُدفع أي مقابل منفصل عن التعويض التأميني.
اقرأ أيضاً: طيران الإمارات تتصدر قائمة «تايم» لأفضل شركات الطيران العالمية 2027
بيع الحطام لاحقاً معاملة مستقلة تخضع للقواعد العامة
فرّق التوجيه بوضوح بين مرحلتين: الأولى انتقال الأصل من المؤمن له إلى شركة التأمين ضمن تسوية المطالبة، وهذه معفاة كما سلف. والثانية قيام شركة التأمين لاحقاً ببيع الأصل المتضرر أو الحطام إلى طرف ثالث، فهذه تُعد معاملة مستقلة بذاتها، وتطبّق عليها القواعد العامة لضريبة القيمة المضافة وفقاً لطبيعة العملية والوضع الضريبي للأطراف المعنية.
اقرأ أيضاً: مكتوم بن محمد يفتتح مقر «الإمارات دبي الوطني» بعد تجديده: شريك محوري في صياغة القطاع المالي
التزامات توثيقية على المؤمن لهم وشركات التأمين
ألزم التوجيه المؤمن لهم وشركات التأمين بالاحتفاظ بجميع المستندات والسجلات الداعمة، بما يثبت اعتبار الأصل «خسارة كلية»، وآلية احتساب التعويض، وإجراءات تسوية المطالبة، وانتفاء أي مقابل منفصل لنقل الملكية. ويهدف هذا الشرط إلى توفير أساس موثق يمكن الرجوع إليه عند التدقيق، ويضمن الشفافية في تطبيق المعاملة الضريبية المحددة.
المزيد في قسم محليات
فيديو محليات
أحدث المقاطع من القسم

الكونجرس العالمي للطب العسكري
وزارة الصحة ووقاية المجتمع · 0:52
خطة تكيّف القطاع الصحي مع التغير المناخي 2026–2031
وزارة الصحة ووقاية المجتمع ·
إيران تشدد شروطها أمام ترمب.. وهجوم يستهدف سفينة إماراتية في هرمز
العربية ·
لقطات قصيرة