خبراء: حساب التكاليف الحقيقية ضروري قبل تقسيط حجوازات السفر
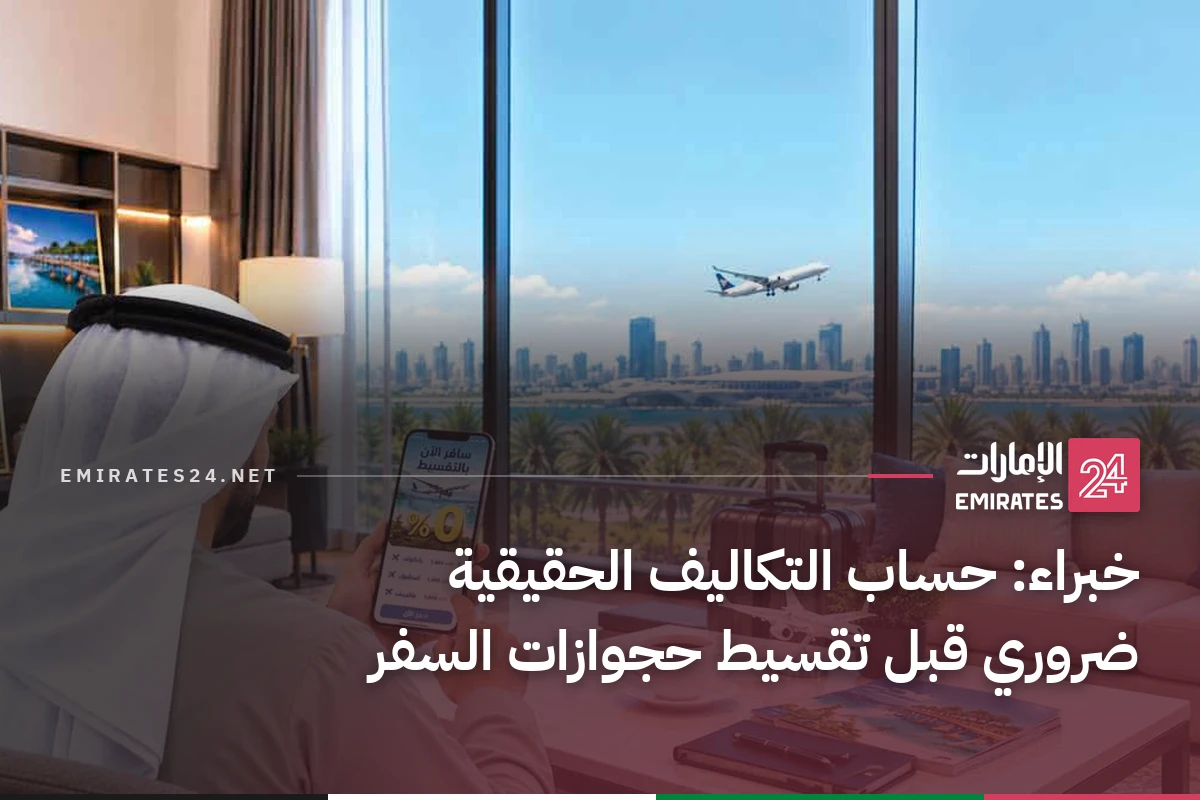
حذر مختصون في قطاعي السفر والسياحة من الانخداع بعروض تمويل رحلات السفر، ولا سيما تلك التى تروج تحت شعار “الفائدة الصفرية”، معتبرين أنها لست خالية من التكاليف كما قد يظن البعض. وأشاروا إلى تنامي هذه المنتجات في السوق المحلية، على غرار ما يحدث في قطاعات التجزئة الأخرى.
وأكد الخبراء، في تصريحات لصحيفة “الإمارات اليوم”، على ضرورة حسبة الرسوم والالتزامات المالية المستحقة مستقبلاً قبل أخذ قرار الحجز، مذكرين بأن فهم التكلفة الحقيقية للتقسيط يتعدى مجرد معرفة وجود فوائد معلنة، ليشمل رسوم المعالجة والتأخير وإعادة الجدولة، بالإضافة إلى شروط إلغاء الرحلة وتعديل الحجز واسترداد الأموال. وأوضحوا أن اتخاذ القرار المالي السليم يبدأ بمقارنة المبلغ الإجمالي المستحق، وليس الاكتفاء بالنظر إلى قيمة القسط الشهري أو سهولة الحصول على التمويل.
تحذيرات من إغراءات التقسيط
وقال الخبير المصرفي أمجد نصر إن خدمات تقسيط المصروفات، سواء عبر شركات السفر أو شركات التقسيط أو العروض التي تقدمها بعض البنوك على بطاقات الائتمان، أصبحت أكثر شيوعاً وجذباً للمستهلكين. وأضاف أنه رغم أن هذه الخدمات قد توفر مرونة في الدفع، إلا أن كثرة العروض وسهولة الحصول عليها قد تدفع البعض إلى قرارات إنفاق بدون دراسة كافية لتأثيرها على ميزانياتهم الشهرية.
وتابع نصر: “المشكلة الأساسية تكمن في غياب التخطيط المالي السليم وعدم إدراك أهمية ترتيب الأولويات المالية، فحين يراكم الشخص التزامات التقسيط من مصادر متعددة، فإنه يقتطع جزءاً متزايداً من دخله الشهري لسداد التزامات سابقة”. وأشار إلى أن خطورة هذا السلوك تظهر بشكل خاص عند فقدان الوظيفة أو التقاعد أو انتهاء عقد العمل أو أي ظرف يؤدي لانقطاع الدخل، حيث قد يجد الشخص نفسه أمام التزامات مالية مستمرة دون مدخرات كافية لتغطية نفقاته الأساسية خلال فترة الانقطاع عن العمل.
وشدد نصر على ضرورة إدراك أن عروض التقسيط التي يتم الترويج لها على أنها بدون فوائد أو رسوم إضافية ليست بالضرورة خالية من الكلفة الاقتصادية، فقد يستفيد مقدم الخدمة من رسوم يتحملها التاجر أو من ترتيبات تجارية مع الجهات الممولة، كما قد يستفيد البنك من رسوم المعاملات التي يتحصل عليها من التاجر عند استخدم بطاقة الائتمان. ولذا ينبغي للمستهلك النظر إلى التكلفة الفعلية والتزاماته المستقبلية وليس فقط إلى عبارة “تقسيط بدون فوائد”.
واعتبر نصر أن “التقسيط أداة مالية يمكن الاستفادة منها عند استخدمها بوعي، لكنه ل ينبغي أن يتحول إلى وسيلة لتمويل نمط حياة يفوق القدرة الحقيقية على الإنفاق”، موضحاً أن التقسيط مقابل رسوم إدارية لمرة واحدة يتمثل في أن ينفق المتعامل باستخدام بطاقة الائتمان، ثم يتحول المبلغ إلى أقساط شهرية مقابل رسوم إدارية تحسب مرة واحدة، قد تكون مثلاً 1% أو 2% أو 3% بحسب العرض وشروط البنك. وهناك التقسيط الترويجي بدون فوائد أو رسوم، أما تحويل المشتريات إلى أقساط بفائدة فيسمح البنك بتحويل المبلغ المستحق على البطاقة إلى أقساط شهرية مع احتساب فائدة أو معدل ربح على الرصيد المقسط، وفق المدة والتسعير المعتمدين، وهنا الكلفة الإجمالية تعتمد على معدل الفائدة وطريقة احتسابها ومدة السداد وأي رسوم إضافية.
إقبال متزايد وضرورة الوعي
من جانبه، أكد المدير التنفيدي لـ”شركة دبي العالمية للسفريات”، بدر أهلي، أن التقسيط على حجوازات السفر يشهد إقبالاً في السوق المحلية مع تزاياد انتشاار هذه التسهيلات التي تتيح للمسافرين حجز تذاكر الطيران والإقامة السياحية رغم أن هوامش الربح في قطاع السفر أقل مقارنة بقطاعات أخرى بالنسبة للجهات التي توفر التسهيلات المالية.
وأضاف أن انتشاار هذه الخيارات يعكس مكانة السفر في حياة السكان، حيث أصبح نمط حياة لدى شريحة واسعة من المجتمع وليس مجرد نشاط استثنائي يقتصر على الإجازات السنوية، في وقت تتيح فيه خطط التقسيط توزيع كلفة الرحلة على فترة زمنية.
وتابع: “لكن هذه المرونة ل تعني بالضرورة أن الحجز بالتقسيط هو الخيار الأقل كلفة”، مشدداً على أهيمة الإطلااع على شروط الإلغاء والتعديل قبل إتمام الحجز، والتعر ف إلى الرسوم المحتملة والالتزامات المترتبة على تغيير موعد الرحلة أو إلغائها. وأوضح أن المخاطر تبرز بصورة أكبر لدى الأشخاص الذين لا يخططون لميزانياتهم مسبقاً أو يتخذون قرار السفر بناءً على قدرتهم على دفع القسط الشهري فقط، من دون احتساب الكلفة الإجمالية للرحلة والالتزامات الأخرى خلال فترة السداد.
ونصح أهلي بـ”التعامل مع التقسيط باعتباره وسيلة لتنظيم الدفع لا زياة القدرة الشرائية بلا حدود، مع مقارنة المبلغ الإجمالي المستحق بما يشمل أي رسوم إدارية، والتأكد من القدرة على سداد الأق ساط في مواعيدها حتا ل تتحول تجربة السفر إلى عبء مالي يمتد إلى ما بعد العودة”، مشيراً إلى أن هناك رسوماً تطبق على بعض المعاملات بدون فائدة صفرية.
حقيقة الفائدة الصفرية
وفي السياق نفسه، قال المصرفي عيسى عبدالرحمن آل علي: “تنتشر اليوم منتجات تقسيط السفر في السوق المحلية نتيجة ارتفاع الطلب على حلول الدفع المرنة، لكن من المهم توضيح أن هذه المنتجات ليست (فائدة صفرية) بالكامل كما يسوق لها أحياناً، فغالباً ما تضاف رسوم معالجة تبدأ من 1% وأحياناً أكثر بحسب مدة التقسيط، وهي في حقيقتها تشبه الفائدة غير المباشرة”.
وأضاف: “يجب على المتعامل أن ينتبه لعدة نقاط قبل الاستفادة من هذه العروض، أهمها: معرفة إجمالي الكلفة الفعلية، ومقارنة الرسوم بين البنوك، والتأكد من عدم وجود رسوم خفية مثل رسوم التأخير أو إعادة الجدولة، إضافة إلى قراءة الشروط الخاصة بإلغاء الرحلة أو استرداد المبالغ”.
وبخصوص أسباب انتشار هذه المنتجات، ذكر أنها تعود إلى رغبة المتعاملين في تخفيف الضغط المالي عند السفر، وارتفاع كلفة الرحلات، إضافة إلى المنافسة الكبيرة بين البنوك وشركات التمويل لتقديم حلول دفع جذابة تستهدف فئة الشباب والعائلات. وتابع: “بشكل عام يمكن القول إن هذه المنتجات مفيدة لمن يدير التزاماته المالية بشكل منضبط، لكنها قد تتحول إلى عبء إذا استُخدمت من دون وعي أو مع تعدد الالتزامات المالية على المتعامل”.
طرق تقسيط السفر المتاحة في الإمارات
أظهر مسح لمنتجات تقسيط السفر في السوق المحلية، توافر خيارات متعددة تتيح للمسافرين توزيع كلفة الرحلات على دفعات، تشمل التقسيط على أربع دفعات، وتحويل قيمة التذاكر إلى أقساط شهرية عبر البطاقات الائتمانية، إلى جانب خطط سداد تمتد لفترات أطول، وخيارات تشمل بعض حجوزات الطيران والإقامة. وتوضح شروط منشورة لعروض السفر أن الرسوم قد تختلف بحسب البنك ومدة السداد، ففي أحد العروض المرتبطة بحجوزات السفر، تبلغ رسوم المعالجة 1% عند التقسيط على ثلاثة أشهر، و2% على ستة أشهر، و3% على تسعة أشهر، و4% على 12 شهراً، مع حد أدنى للمعاملة يبلغ 1000 درهم.
**التقسيط على 4 دفعات**: تتيح بعض خدمات الدفع تقسيم قيمة حجز الطيران إلى أربع دفعات متساوية أو أكثر، وفق الخطة المتاحة. وفي أحد الخيارات المنشورة يبدأ الحد الأدنى للمعاملة من 400 درهم، وتقتصر الاستفادة على مواطني الإمارات والمقيمين فيها، مع فرض رسوم إدارية تُضاف إلى إجمالي قيمة الحجز، كما يتطلب إتمام العملية التحقق من الهوية واجتياز معايير الموافقة الخاصة.
**تقسيط مصرفي على أشهر**: تتيح بعض العروض المصرفية تقسيم قيمة تذكرة الطيران إلى أقساط شهرية، وقد يبدأ الحد الأدنى للحجز المؤهل من 1000 درهم في بعض الخطط، مع خيارات للسداد على ثلاثة أو ستة أشهر، وتكون الاستفادة مرتبطة بامتلاك بطاقة ائتمانية مؤهلة واستيفاء شروط البنك، وقد تتطلب تحويل عملية الشراء إلى خطة تقسيط بعد إتمام الحجز. وتختلف الرسوم بحسب البطاقة والعرض، فبعض الخطط لا تفرض رسوم معالجة، بينما تفرض خطط أخرى رسوماً ثابتة أو نسبة من قيمة العملية.
**تقسيط كلفتي الطيران والإقامة**: تتيح بعض خيارات الدفع حجوزات سفر متكاملة، لكن لا توجد قاعدة موحدة تضمن قبول تذكرة الطيران والفندق معاً في خطة واحدة، وتتباين الشروط من جهة إلى أخرى، إذ يعتمد ذلك على الجهة التي يجري الحجز من خلالها، ونوع الخدمة، وقيمة العملية، وشروط مزود الدفع. وقبل تأكيد الحجز ينبغي التحقق مما إذا كان التقسيط يشمل كامل الباقة أو جزءاً منها فقط، وما إذا كانت الرسوم تُحتسب على إجمالي الحجز، فضلاً عن شروط الإلغاء واسترداد الأموال.
**أقساط شهرية أطول**: تتيح بعض البنوك تحويل مشتريات مؤهلة بالبطاقة الائتمانية إلى خطط سداد تمتد لفترات أطول. ووفق أحد جداول الشروط المصرفية المنشورة، يمكن أن يبدأ الحد الأدنى للعملية من 750 درهماً، مع ممد ساد تراوح بين 12 و48 شهراً للخطط الاعتيادية، على أن تكون العملية ضمن الفترة المحددة للتحويل وتستوفي شروط البطاقة.