ارتفاع طفيف للمؤشرات الأوروبية قبيل قرار المركزي الأوروبي بشأن الفائدة
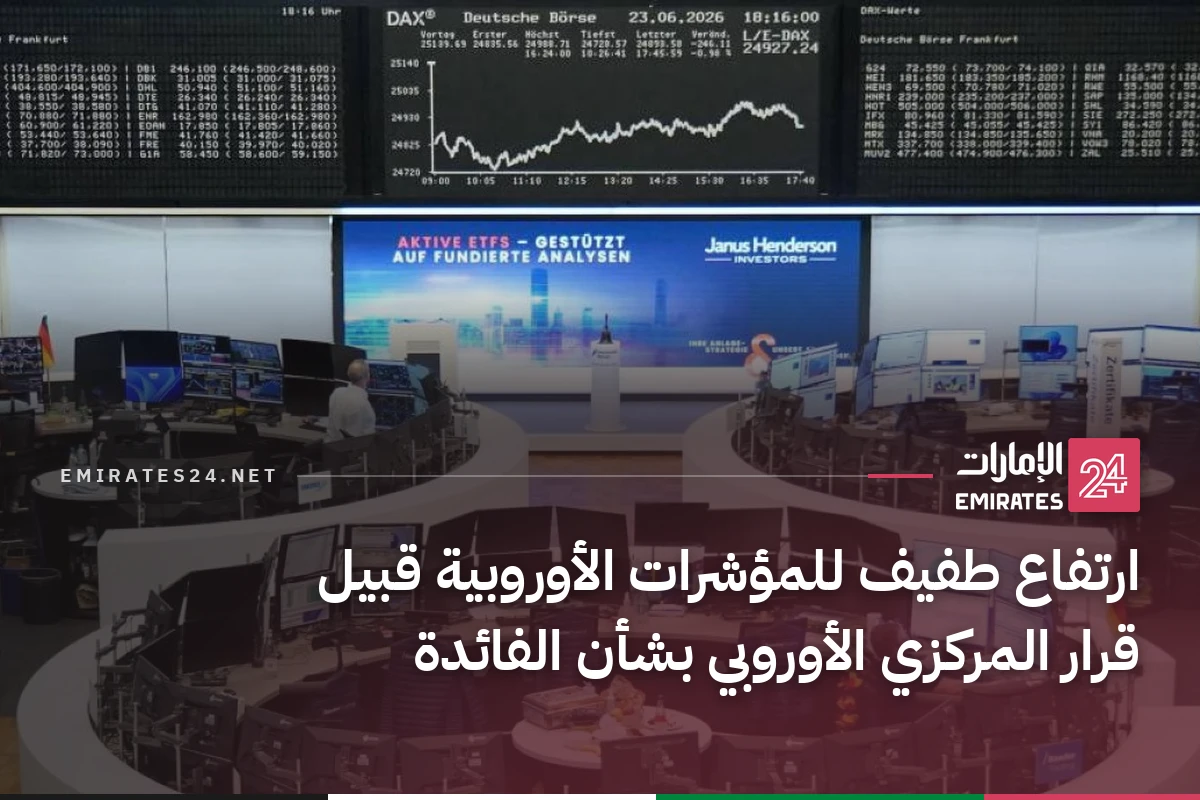
شهدت الأسواق الأوروبية ارتفاعاً طفيفاً مع افتتاح جلسة الخميس، وذلك قبل اجتماع البنك المركزي الأوروبي المقرر لمناقشة السياسة النقدية، فيما يتابع المستثمرون سلسلة من نتائج الأعمال الإيجابية التي صدرت مؤخراً.
أداء المؤشرات وتوقعات الفائدة
ارتفع مؤشر ستوكس 600 الأوروبي بنسبة 0.11% ليصل إلى 644.80 نقطة عند الساعة 08:06 بتوقيت غرينتش. وتشير التوقعات على نطاق واسع إلى أن البنك المركزي الأوروبي سيبقي أسعار الفائدة دون تغيير عند 2.5%، لكن الأنظار تتجه نحو تصريحات رئيسة البنك كريستين لاغارد، خاصة ما يتعلق بأزمة السندات الفرنسية ومستقبل لاغارد نفسه.
نتائج الشركات تقود المعنويات
واصلت نتائج الأعمال دورها كمحرك رئيسي لمعنويات السوق، إذ لا تزال محط اهتمام المستثمرين. فقد أعلنت شركة شل عن أرباح صافية تجاوزت التوقعات، وبلغت 10.81 مليار دولار في الربع الثالث، وهو أعلى مستوى لها منذ عام 2022، كما زادت الشركة من عمليات إعادة شراء أسهمها، مما دفع سهم شركة النفط العملاقة للارتفاع بنسبة 2.6%.
قطاع الطاقة والنفط في الصدارة
ارتفع قطاع الطاقة بنسبة 1%، فيما زاد مؤشر فاينانشال تايمز 100 في لندن بنسبة 0.3%. كما صعد سهم إيرباص بنسبة 3.2% بعد أن أبقت الشركة على توقعاتها السنوية وخططها الإنتاجية، وأعلنت عن نتائج متباينة للربع الثالث.
تراجع التكنولوجيا بفعل أرباح ألفابت
في المقابل، انخفض قطاع التكنولوجيا بنسبة 0.7%، مما يعكس ضعفاً على المستوى العالمي بعد أن استوعب المستثمرون أرباح شركة ألفابت، حيث انخفض سهمها بنسبة 10.8% في تعاملات ما قبل افتتاح السوق الأمريكية، وذلك بعد أن لم تحقق الإيرادات المستهدفة، وسجلت زيادة في استنزاف السيولة لتمويل البنية التحتية للذكاء الاصطناعي.