التوزيعات النقدية القوية تدفع أسواق الإمارات للارتفاع رغم التوترات
التوزيعات النقدية والنمو في السوق
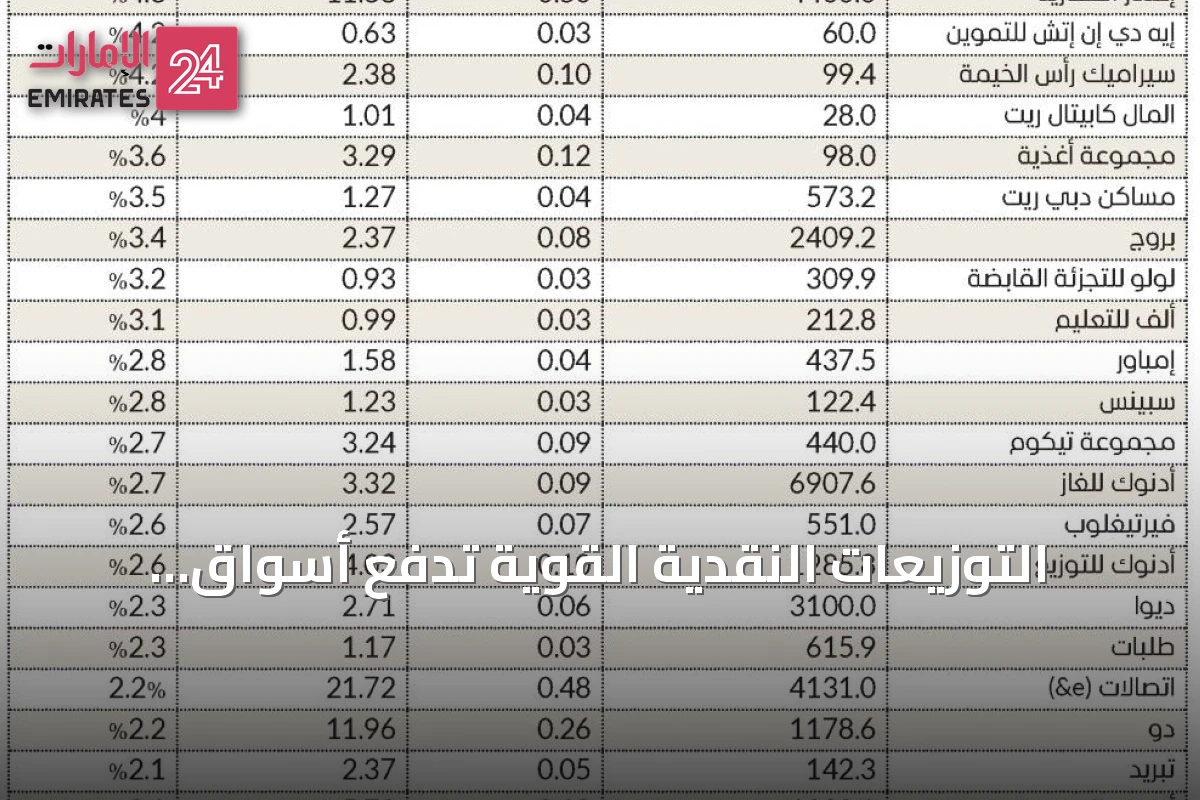
زادت التوزيعات النقدية للشركات المدرجة في أسواق الإمارات بنسبة 28% خلال النصف الأول من عام 2026 لتصل إلى 30.4 مليار درهم، مقارنة بـ 23.8 مليار درهم في الفترة نفسها من عام 2025. وقد أعلنت 26 شركة مدرجة عن توزيع أرباح نقدية على مساهميها، ما يعكس متانة النتائج المالية واستمرار القدرة على تحقيق عوائد مجزية.
في غضون ذلك، تصدر مؤشر سوق دبي المالي مكاسب الأسواق العربية للأسبوع الثالث على التوالي، مرتفعاً بنسبة 0.39% خلال خمس جلسات وحقق مكاسب أسبوعية تقارب 4.4 مليار درهم، بينما ظل مؤشر سوق أبوظبي للأوراق المالية في اتجاه صاعد يدعمه الأداء القوي للقطاعات الرئيسية.
تحليل الخبراء والعوامل الداعمة
يرى رائد دياب، نائب الرئيس الأول لإدارة البحوث والاستراتيجيات في كامكو إنفست، أن مرونة الأسواق الإماراتية وقدرتها على امتصاص الصدمات تنبع من ثقة المستثمرين في استقرار البيئة الاقتصادية ودعم الحكومة المستمر، إضافة إلى امتلاك الشركات القيادية لأصول قوية وإعلانها عن توزيعات نصفية تجذب السيولة.
ويشير دياب إلى أن القطاع المصرفي يتميز بنسبة كفاية رأس المال التي تتجاوز المتطلبات العالمية، حيث تصل لدى بعض البنوك إلى 16%، وهو ما يتيح لها تحقيق عوائد جيدة رغم ارتفاع أسعار الفائدة. ويضيف أن قطاعات الاتصالات والخدمات الاستهلاكية والرعاية الصحية تظهر استقراراً بفضل طلب مستمر على منتجاتها، ما يجعلها ملاذاً للمستثمرين الباحثين عن تدفقات نقدية ثابتة.
ويؤكد أن المستثمرين باتوا أكثر انتقائية، يتجهون نحو الأسهم التي تتميز بسيولة نقدية واضحة وميزانيات عمومية قوية، وليس اللجوء الكامل إلى الأصول الدفاعية، مع استمرار الاهتمام بالفرص التي تقدمها الأسهم الكبيرة مثل البنوك.
أداء القطاعات والأسهم القيادية
وفقاً لفيجاي فاليشا، الرئيس التنفيذي للاستثمار في سنشري فاينانشال، ارتفع مؤشر سوق دبي المالي العام بنسبة 0.83% ومؤشر سوق أبوظبي العام بنسبة 1.61% خلال الأسبوعين الماضيين. وقد قادت قطاعات المالية والعقارات والاتصالات هذا الارتفاع، محققة مكاسب نسبتها 1.85% و3.25% و6.93% على التوالي، نظراً لوزنها الكبير في المؤشرات.
ويعزى الأداء القوي للبنوك إلى هوامش مريحة من مخصصات خسائر الائتمان وتدفق قوي للطلب على التمويل، مع ظهور مؤشرات أولية على تعافي مؤشر مديري المشتريات. وقد حقق سهم بنك الإمارات دبي الوطني عائداً قدره 14.26% وسهم بنك أبوظبي الأول عائداً 18.84% منذ 16 مارس الماضي.
ويشير فاليشا إلى أن تنوع الاقتصاد الإماراتي وقوة المالية الحكومية والبنية التحتية وقاعدة المقيمين الأجانب وتدفقات الاستثمار الأجنبي وفرت دعماً مهماً للأسواق المالية، لاسيما للشركات المدرجة في البنية التحتية والطاقة والعقارات الكبرى التي تتمتع بسيولة مرتفعة وتدفقات نقدية قوية.
ولفت إلى أن رفع الاحتياطي الفيدرالي الأمريكي أسعار الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75-4% coinciding with ارتفاع أسعار النفط ومخاطر التضخم جعل المستثمرين أكثر انتقائية، مع تركيز أكبر على الأسهم التي تملك تدفقات نقدية مستقرة وتوزيعات أرباح موثوقة، مثل أسهم باركن وطلبات وأدنوك للحفر التي لاقت اهتماماً بسبب توقع تدفقاتها النقدية، بينما حصل سهم دو على دعم من نتائجه المالية واستمرت أسهم إعمار العقارية وبنك أبوظبي الأول في الاستفادة من زخم الشراء.
ويخلص إلى أن السوق بات يعتمد أكثر على أداء الأسهم الفردية، مع استمرار الإقبال على أسهم النمو والدورية والشركات ذات الميزانيات العمومية القوية والتدفقات النقدية المستقرة وتوزيعات الأرباح الموثوقة.
التوقعات والعوامل المؤثرة
يتوقع الخبراء أن تحدد ثلاثة عوامل رئيسة مسار الأسواق حتى نهاية العام الجاري: أولها أسعار النفط، وثانيها مسار أسعار الفائدة الأمريكية، وثالثها نتائج أعمال الشركات، خاصة في قطاعات البنوك والعقارات والاتصالات التي تستمر في تسجيل أداء قوي.
ويذكر فاليشا أن مؤشر سوق دبي المالي العام عاد إلى مستويات حوالي 6000 نقطة مدعوماً بأسهم البنوك والعقارات وتراجع حدة التوترات الجيوسياسية، بينما ساعدت الطروحات العامة الأولية الجديدة في الحفاظ على نشاط التداول، إذ ارتفعت قيمة التداولات الإجمالية في النصف الأول من 2026 بنسبة 40.4% على أساس سنوي، ويجري تداول مؤشر سوق أبوظبي العام حالياً عند نحو 10200 نقطة بعد أن تجاوز مستوى 10750 نقطة في فبراير الماضي.
من جانب آخر، كشف حسام الحسيني عن أربع عوامل ساهمت في الأداء الإيجابي المستمر: النتائج المالية والتوزيعات التي قدمت دعماً حقيقياً للأسهم القيادية، تحسن السيولة حيث تجاوزت قيمة التداولات 8.6 مليار درهم في أسبوع ثم ارتفعت إلى 12.6 مليار درهم في الأسبوع اللاحق مع تركيز على أسهم مثل إعمار العقارية وبنك أبوظبي الأول وبنك أبوظبي التجاري والدار العقارية، ارتفاع أسعار النفط الذي دعم شركات الطاقة، ودخول الاستثمارات الأجنبية.
ويوضح الحسيني أن التطوير السكني المدعوم بمبيعات مسبقة وتدفقات نقدية قوية أكثر قدرة على امتصاص الصدمات في القطاع العقاري، وأن الأسهم القيادية تتحرك الآن وفقاً لجودة ميزانياتها وأخبارها الخاصة، مع انتقال واضح نحو الانتقائية دون اللجوء الكامل إلى الأسهم الدفاعية.
ويشير إلى أن بيانات التداول تظهر أن الشراء خلال الأسبوع الأخير توجه إلى شركات ذات توزيعات واضحة وميزانيات قوية أو محفز خاص، مثل إعمار العقارية والدار العقارية والبنوك وبعض أسهم المرافق، إضافة إلى شركات لا تصنف تقليداً كدفاعية، إذ يبحث المستثمر عن وضوح أكبر في التدفق النقدي والعائد، بينما يلاحظ أن ارتفاع الفائدة يدعم هوامش البنوك جزئياً لكنه يرفع تكلفة التمويل على الشركات والعقار، مما يجعل عوائد النقد والودائع أكثر تنافسية مقابل عائد الأسهم.
وبالنسبة للنظام المصرفي ككل، لا توجد مؤشرات على أزمة سيولة أو انكماش ائتماني وفقاً لأحدث بيانات مصرف الإمارات المركزي لشهر يوليو، حيث بلغت أصول القطاع نحو 5.67 تريليون درهم، والائتمان الإجمالي نحو 2.80 تريليون درهم، والودائع نحو 3.51 تريليون درهم، مع نسبة كفاية رأسمال للقطاع تقارب 17% ونسبة القروض المتعثرة التي انخفضت إلى 3.3% بنهاية 2025، وتبقى رؤوس الأموال فوق الحدود التنظيمية حتى في اختبارات الضغط.
ويتوقع الحسيني أن تستمر المرحلة القادمة في exhibiting زخم انتقائي بدلاً من صعود جماعي لكل الأسهم، مع بقاء الأساس المالي للشركات الكبرى قوياً وتوافر السيولة المصرفية ودعم التوزيعات، بينما سيكون القطاع العقاري والبنوك في قلب الحركة في دبي، ويستمر دعم المبيعات والتوزيعات لدى إعمار والشركات العقارية الكبرى، على أن يشكل ارتفاع الفائدة وتحديات الشحن عاملاً معاكساً، ويمكن أن يتوسع الصعود ليشمل قطاعات أكثر إذا تحسنت حركة الطيران والشحن مع هدوء إقليمي.
ويختتم بأن المستثمرين يرفعون شعار «اقتناص الفرص»، مستندين إلى الأساسيات الاقتصادية القوية التي تدعم شهيتهم لشراء الأسهم.