سلينغستاد يحذر من تحركات سريعة في أسعار الفائدة الأمريكية مع ارتفاع الطلب على رأس المال
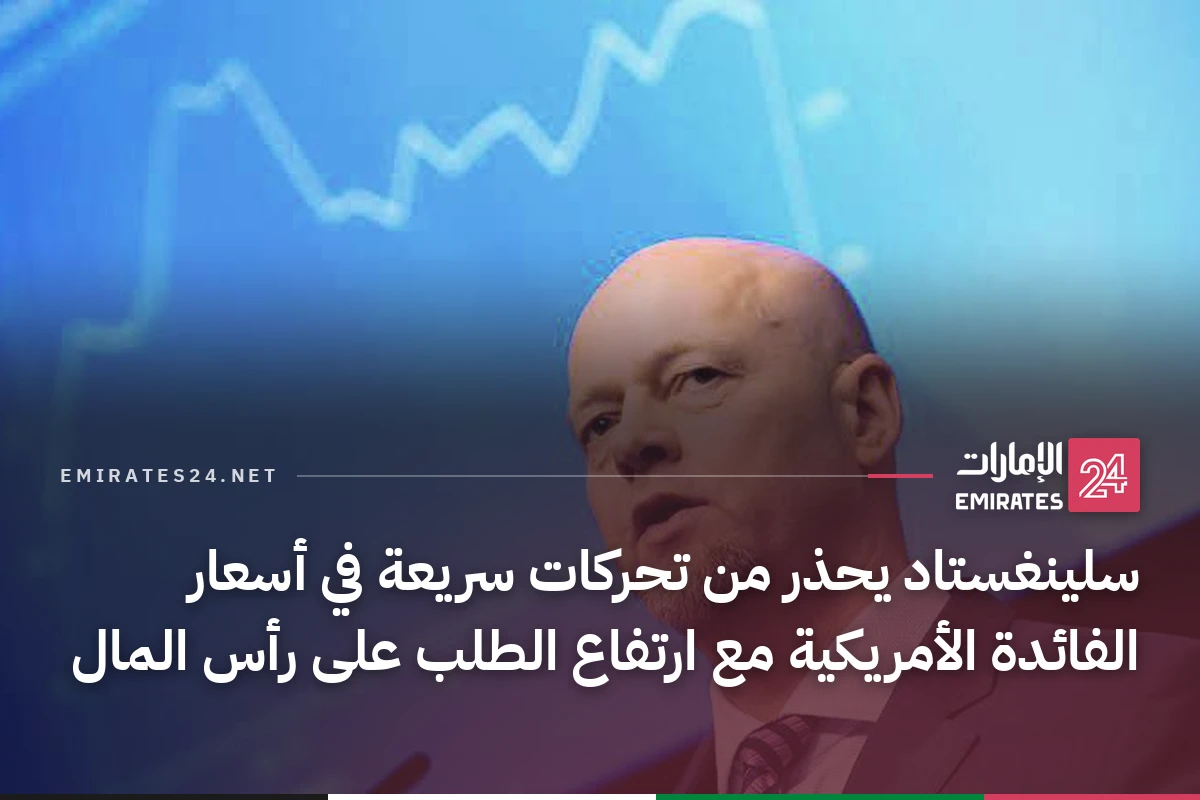
أطلق إنغفي سلينغستاد، الرئيس التنفيذي السابق لصندوق الثروة السيادي النرويجي، تحذيراً من تحركات حادة وغير معتادة قد تشهدها أسعار الفائدة في الولايات المتحدة، في ظل تصاعد الطلب العالمي على رؤوس الأموال بهدف تمويل استثمارات كبرى في قطاعات الدفاع والطاقة والذكاء الاصطناعي، بمعدل لا يقابله نمو مماثل في المعروض المتاح من التمويل، مما يشكل تحديات متزايدة أمام المستثمرين وصناديق الثروة السيادية.
مسيرة قيادية في الصندوق النرويجي
وأوضح سلينغستاد خلال حوار أجرته معه وكالة «بلومبرغ»، أن العالم يشهد توسعاً ملحوظاً في الإنفاق الموجه للبنية التحتية للطاقة والدفاع، بالإضافة إلى الاستثمارات المطلوبة لتطوير تقنيات الذكاء الاصطناعي، مشيراً إلى أن الطلب على رأس المال المخصص للاستثمارات الفعلية يتصاعد بقوة، بينما لا يزداد المعروض بالضرورة بالوتيرة ذاتها.
ورأى أن هذا الفجوة بين العرض والطلب هي ما تفسر التحركات التي وصفها بأنها «غريبة وسريعة جداً» في أسعار الفائدة الأمريكية، التي تشكل مرجعاً أساسياً لتسعير الأصول وتحديد تكاليف التمويل عالمياً، وتنعكس مباشرة على قرارات الاستثمار لدى المؤسسات المالية وصناديق الثروة السيادية.
ويعد سلينغستاد من أبرز مهندسي الاستراتيجية الاستثمارية للصندوق النرويجي، حيث انضم إلى المؤسسة عام 1998، وأسس نشاط الاستثمار في الأسهم وقاده لمدة عشر سنوات كاملة، قبل أن يتولى منصب الرئيس التنفيذي في يناير 2008. وخلال إدارته للصندوق لمدة تقارب ثلاثة عشر عاماً، أشرف على تطوير منظومته الاستثمارية والحوكمة، وقاده خلال الأزمة المالية العالمية، لترتفع أصوله خمسة أضعاف، من تريليوني كرونة إلى عشرة تريليونات كرونة نرويجية، أي ما يعادل نحو 1.06 تريليون دولار.
اقرأ أيضاً: قمة هواوي كلاود 2024 تستكشف دور السحابة بالذكاء الاصطناعي في تحفيز التحول الرقمي الذكي لمختلف القطاعات
الأسهم تظل الرهان طويل الأجل
وعلى الرغم من التقلبات التي تشهدها الأسواق، يتمسك سلينغستاد بقناعته بأن الاستثمار في الأسهم يحقق عوائد أفضل على المدى الطويل مقارنة بالإقراض عبر أدوات الدين، استناداً إلى ما يعرف بعلاوة مخاطر الأسهم، التي تعوض المستثمر عن تحمل مستويات أعلى من المخاطر مقابل فرص تحقيق عوائد أكبر بمرور الوقت.
وقال إن المستثمر، بصفته مالكاً للأسهم، يحقق على المدى الطويل عائداً أفضل بكثير مما يحققه بصفته مقرضاً، وهي القناعة التي تفسر تخصيص الصندوق النرويجي حصة كبيرة من أصوله للأسهم، رغم صعوبة التنبؤ بتوقيت تحقق العوائد وحجمها.
وكشفت بيانات المحفظة عن مدى هذا الاتجاه، حيث وصلت أصول الصندوق إلى حوالي 22 تريليون كرونة نرويجية مع نهاية سبتمبر 2026، وتوزعت بواقع 72.1 % للأسهم، و25.8 % لأدوات الدخل الثابت. وسجل الصندوق عائداً استثمارياً بنسبة 9.4 % خلال النصف الأول من العام، مدفوعاً بمكاسب الأسهم التي بلغت 13 %، في حين بلغ عائد السندات 0.9 %.
اقرأ أيضاً: صندوق البنية التحتية الوطني و"هيوماين" يبرمان اتفاقيتي تمويل بـ 2.5 مليار ريال لتعزيز قدرات الذكاء الاصطناعي
غير أن أداء الصندوق تأثر خلال الربع الثالث، حيث سجل عائداً استثمارياً سلبياً قدره 0.5 %، في سياق ارتفاع أسعار الفائدة وتراجع عوائد أدوات الدخل الثابت، مما يعكس مدى حساسية المحافظ الاستثمارية لتحركات أسعار الفائدة وتقلبات أسواق السندات.
وفي مؤشر على توجه الصندوق لمراجعة هيكل استثماراته في سوق الدين، اقترحت إدارته في سبتمبر تخفيض وزن السندات الحكومية في مؤشر أدوات الدخل الثابت إلى 50 % بدلاً من 70 %، مقابل زيادة التعرض لأدوات دين ذات عوائد أعلى ومخاطر أكبر، في خطوة تهدف إلى إعادة توزيع المخاطر ومصادر العائد داخل المحفظة.
دروس التجربة النرويجية في الحوكمة والشراء عند الهبوط
وعند استعراضه لأهم الدروس المستفادة من التجربة النرويجية، أكد سلينغستاد أن نجاح صناديق الثروة السيادية لا يقوم على تجنب تقلبات الأسواق، بل على القدرة على التعامل معها عبر استراتيجيات طويلة الأجل، وعدم الانجرار وراء التحركات قصيرة الأجل.
اقرأ أيضاً: محكمة سوق أبوظبي العالمي تثبت تورط مؤسس «إن إم سي» والرئيس التنفيذي السابق في احتيال دام ثماني سنوات
وأضاف: «عندما تتراجع الأسواق، نشتري، والعكس صحيح»، مؤكداً على أهمية استغلال فترات الهبوط لبناء المراكز الاستثمارية، بدلاً من اتخاذ قرارات متسرعة تحت تأثير التقلبات.
وشدد على أهمية وجود هيكل حوكمة واضح يحدد المسؤوليات وآليات قياس الأداء، مشيراً إلى أن على كل صندوق تطوير استراتيجيته بما يتماشى مع طبيعة علاقته بالدولة والحكومة، وهو ما يضمن وضوح الأهداف واستقلالية القرارات الاستثمارية ضمن الأطر المؤسسية المعتمدة.
الذكاء الاصطناعي والشركات التكنولوجية الكبرى
وبخصوص الاستثمار في الذكاء الاصطناعي وشركات التكنولوجيا الأمريكية السبع الكبرى، أقر سلينغستاد بصعوبة تحديد القيمة العادلة لهذه الشركات في ظل التحولات التكنولوجية المتسارعة، ورأى أن التنويع الواسع للمحفظة يمثل النهج الأنسب للتعامل مع حالة عدم اليقين بشأن الشركات التي ستتمكن من تحقيق مكاسب مستدامة من هذه التحولات.
وخلص إلى أن التحدي الأهم أمام المستثمرين لا يتمثل في محاولة التنبؤ بالتقلبات قصيرة الأجل، بل في التمييز بين ضجيج الأسواق والاتجاهات الاقتصادية طويلة الأمد، والالتزام باستراتيجية استثمارية قادرة على تحقيق العوائد عبر مختلف الدورات الاقتصادية.
المزيد في قسم عربي و عالمي