نظام جديد لتعديل التقييم الائتماني يتيح التحسين خلال ستة أشهر
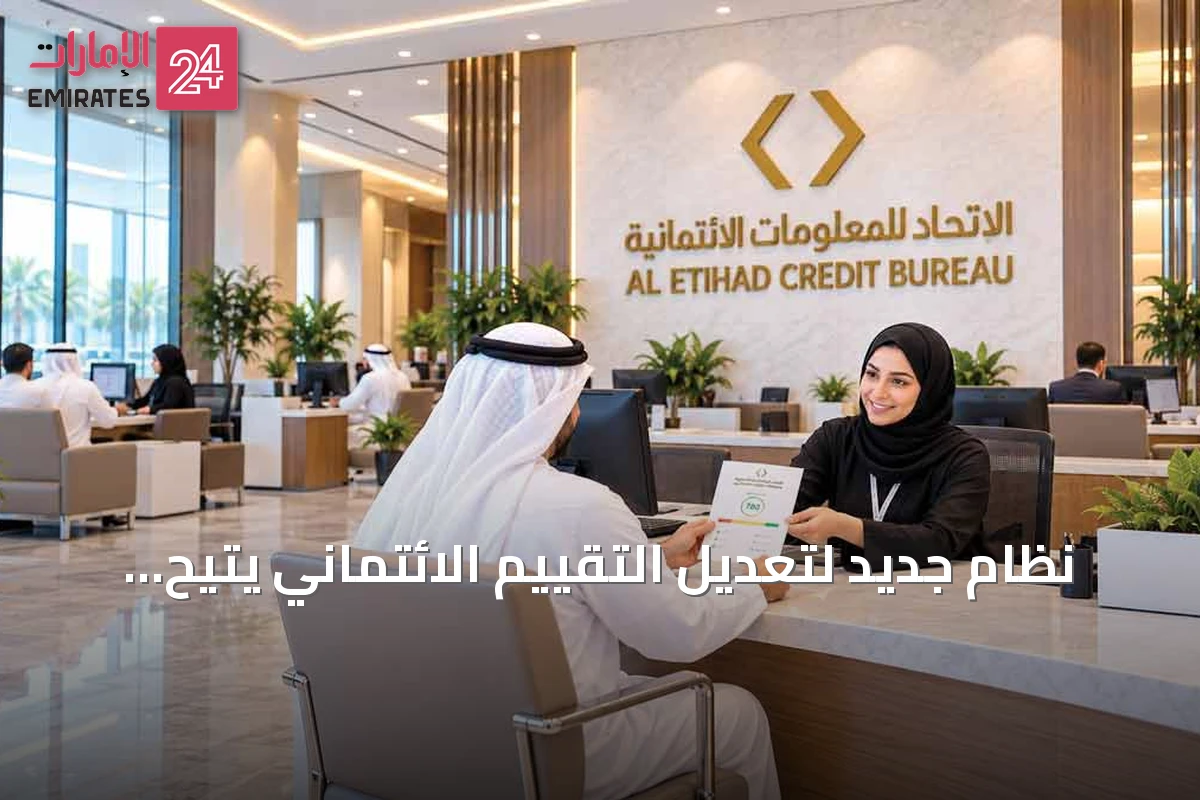
نظام جديد لتعديل التقييم الائتماني
كشفت شركة الاتحاد للمعلومات الائتمانية عن شكل جديد للتقرير الائتماني يدعم المتعاملين الذين واجهوا فترة تعثر مالي ثم عادوا إلى الانتظام في سداد التزاماتهم المالية. يتيح النظام تحسين وتعديل رقم التقييم الائتماني تلقائياً خلال فترة تصل إلى ستة أشهر من عودة المتعامل إلى السداد المنتظم، مقارنة بفترة كانت تصل إلى عامين في النظام السابق. وسيعلن عن هذا التطوير رسمياً خلال الأسابيع القليلة المقبلة.
تصريحات المدير العام حول النظام
أوضح مروان أحمد لطفي، المدير العام لشركة الاتحاد للمعلومات الائتمانية، أن الشركة تستعد للإعلان عن تفاصيل الشكل الجديد للتقرير الائتماني، مؤكداً أنه يدعم المتعاملين الذين واجهوا تعثراً مالياً ثم استأنفوا السداد المنتظم. وقال إن النظام سيتيح تحسين وتعديل رقم التقييم الائتماني تلقائياً خلال ستة أشهر من عودة المتعامل إلى السداد المنتظم، ما يمنح الفرصة الأسرع لاستعادة الجدارة الائتمانية وتحسين القدرة على الحصول على التمويل والخدمات المصرفية. وأضاف أن هذا التحول يعني أن المتعامل لن يظل مقيداً لفترات طويلة بتأثير تأخره السابق بعد أن يثبت تغير سلوكه المالي وانتظامه في الوفاء بالتزاماته، مشيراً إلى أن مرور ستة أشهر لا يضمن ارتفاع التقييم إلى مستوى محدد لأن الرقم يبقى مرتبطاً بمجمل الالتزامات المالية وسلوك السداد والبيانات المسجلة.
وضوح أكبر وتوسيع نطاق البيانات
يعتمد التقييم الائتماني على رقم مكوّن من ثلاث خانات يتراوح بين 300 و900 نقطة، فكلما ارتفع الرقم انخفضت درجة المخاطر الائتمانية للمتعامل. ويستند التقييم إلى أكثر من 2000 متغير مالي وسلوكي تشمل انتظام سداد القروض والبطاقات، عدد الأقساط المتأخرة ومدد التأخير، إجمالي الرصيد المستحق، نسبة الالتزامات إلى الدخل، مستوى استخدام حدود بطاقات الائتمان، عدد التسهيلات القائمة، الشيكات المرتجعة وأنماط السلوك المالي الحديثة. سيوفر الشكل الجديد قدراً أكبر من الوضوح عبر تمكين المتعامل من معرفة الأسباب الرئيسة التي أدت إلى ارتفاع تقييمه أو انخفاضه، بدلاً من الاكتفاء بعرض الرقم النهائي، مما يتيح اتخاذ خطوات عملية مثل الالتزام بمواعيد السداد، خفض الأرصدة المستحقة، تقليل استخدام الحدود القصوى للبطاقات، وتجنب التقدم بطلبات تمويل متعددة خلال فترة قصيرة. ويأتي تطوير التقرير بالتزامن مع توسيع نطاق البيانات الائتمانية المتاحة بعد إضافة معلومات حسابات خدمات «اشترِ الآن وادفع لاحقاً» من مزودي الخدمة، بما يشمل بيانات المتعاملين الحاليين والجدد والمعاملات التاريخية ذات الصلة، ما يمنح الجهات الممولة صورة أكثر شمولاً عن الالتزامات الفعلية للمتعامل. ويهدف النظام الجديد إلى تحقيق توازن أفضل بين حماية المؤسسات المالية من مخاطر التعثر ومنح المتعاملين الذين تعرضوا لظروف مالية عارضة فرصة عادلة وسريعة لإعادة بناء سجلهم الائتماني، مع تشجيع السلوك المالي الإيجابي من خلال إظهار أثر العودة إلى السداد المنتظم خلال مدة أقصر بدلاً من استمرار التداعيات السلبية للتعثر السابق لمدة قد تصل إلى عامين.