الاتحاد للمعلومات الائتمانية تطلق تقييماً ائتمانياً جديداً يعتمد على 36 شهراً من البيانات
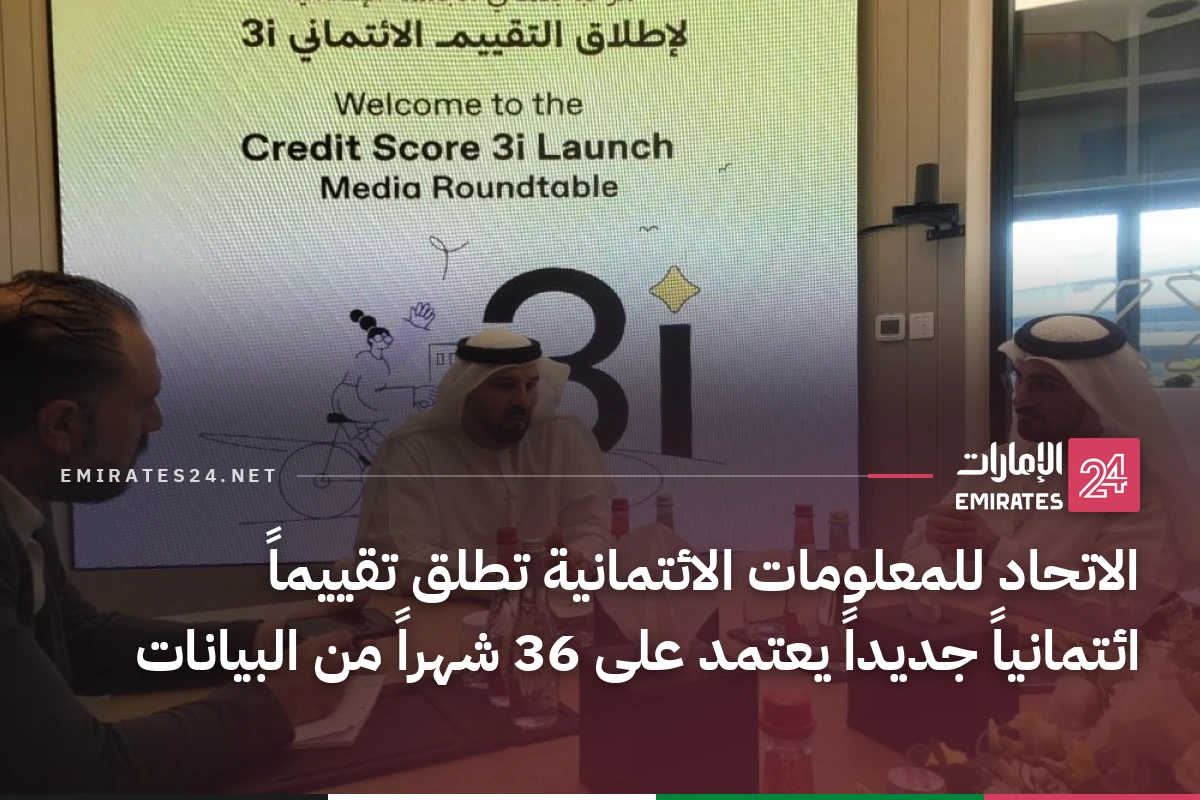
أعلنت الاتحاد للمعلومات الائتمانية عن إدخال تعديلات شاملة على معايير التصنيف الائتماني في إطار الجيل الجديد من التقييم الائتماني للأفراد تحت مسمى «3i». وتصف المؤسسة هذه الخطوة بأنها نقلة نوعية في منهجية التقييم، تهدف إلى مسايرة التطورات المتلاحقة في القطاع المالي والتنامي المستمر في تنوع المنتجات الائتمانية وأنماط الاقتراض في دولة الإمارات.
تحديثات جوهرية في معايير التقييم الائتماني
أوضح المدير العام للمؤسسة، مروان لطفي، أن أبرز التعديلات تمثلت في تغيير مدة قياس الملاءة الائتمانية للأفراد إلى 3 سنوات، بدلاً من الفترة السابقة. كما تم توسيع نطاق الفرصة أمام الأفراد المؤهلين ممن لديهم سجلات ائتمانية محدودة، مثل حديثي التعامل مع الائتمان أو المقيمين الجدد في الدولة. ويعتمد النموذج الجديد معادلتين مختلفتين للتقييم، تُطبقان وفقاً لمدة السجل الائتماني لكل فئة من المتعاملين.
نمو قاعدة البيانات الائتمانية واتساع نطاق الاستخدام
أشار لطفي إلى أن منظومة المعلومات الائتمانية في الإمارات شهدت نمواً ملحوظاً خلال الأعوام السابقة. فبحلول سبتمبر 2026، بلغ عدد الأفراد والشركات المسجلة في قاعدة بيانات المؤسسة نحو 11.6 مليون، إضافة إلى 20.2 مليون عقد ائتماني نشط و25.3 مليون رقم حساب مصرفي دولي نشط. كما قفز عدد التقارير والتقييمات الائتمانية الصادرة من نحو مليون في عام 2015 إلى أكثر من 17 مليوناً خلال عام 2025، مما يعكس تزايد الاعتماد على المعلومات الائتمانية في دعم القرارات المالية.
وأضاف أن إطلاق تقييم «3i» يمثل خطوة متقدمة في توظيف البيانات والتحليلات لتقييم المخاطر الائتمانية بشكل أكثر شمولاً، وتعزيز كفاءة القطاع المالي وترسيخ الممارسات الائتمانية المسؤولة. يقيم النموذج السلوك الائتماني للأفراد على مدى يصل إلى 36 شهراً، مقارنة بـ24 شهراً في النموذج السابق، مستنداً إلى مجموعة أوسع من المؤشرات المرتبطة بإدارة الالتزامات المالية والانتظام في السداد. هذا التوسع يتيح تكوين صورة شاملة عن أنماط السلوك الائتماني، بدلاً من الاعتماد على سلوكيات لحظية أو قصيرة الأجل، مما يدعم فهم الملفات الائتمانية وتقييم المخاطر بدقة أكبر.
آلية عمل النموذج الجديد وفوائده
يفيد النموذج الجديد الأفراد ذوي السجلات الائتمانية القائمة، بالإضافة إلى الأفراد المؤهلين من حديثي التعامل مع الائتمان والمقيمين الجدد في الدولة ممن لديهم سجلات ائتمانية محدودة. يساعدهم النموذج على فهم العوامل المؤثرة في ملفاتهم الائتمانية، ومتابعة التزاماتهم المالية، واتخاذ قرارات مالية سليمة.
من ناحية أخرى، يوفر النموذج للبنوك والمؤسسات المالية والجهات المخولة، بما فيها شركات التكنولوجيا المالية والمنصات الرقمية المؤهلة، معلومات ومؤشرات أكثر شمولاً لدعم تقييم المخاطر واتخاذ القرارات الائتمانية. كما يلبي احتياجات الجهات الحكومية والتنظيمية وقطاعات المشاريع الصغيرة والمتوسطة وريادة الأعمال والعقارات، وفق اختصاصات كل جهة وضوابط الوصول المعتمدة. وتظل قرارات منح التمويل خاضعة لسياسات ومعايير الجهات المقرضة.
ويستند إطلاق التقييم الائتماني الجديد إلى مسيرة امتدت لأكثر من عقد في تطوير منظومة المعلومات الائتمانية في الإمارات، منذ بدء عمليات الاتحاد للمعلومات الائتمانية وإصدار أول تقرير ائتماني في الدولة. وجاء النموذج استجابةً لتنامي حجم البيانات الائتمانية وتزايد تنوع المنتجات والخدمات المالية في السوق المحلية.
ويوسع النموذج الجديد نطاق التقييم ليشمل شرائح إضافية مؤهلة، كما يعتمد نطاقين للتقييم: الأول من 300 إلى 850 نقطة لأصحاب السجلات الائتمانية القائمة، والثاني من 300 إلى 650 نقطة للأفراد المؤهلين ذوي السجلات الائتمانية المحدودة. يساعد ذلك الأفراد على فهم ملفاتهم الائتمانية بشكل أفضل، ويدعم الجهات المقرضة في اتخاذ قرارات مدروسة وإدارة المخاطر بكفاءة.
تسريع رصد التحسن في السلوك الائتماني
من أبرز مزايا «التقييم الائتماني 3i» قدرته على رصد التحسن في السلوك الائتماني وإظهار أثره المحتمل على تقييمات الأفراد بصورة أسرع. فبعد تسوية حالات التعثر، قد ينعكس الانتظام في سداد الالتزامات المالية واتباع ممارسات ائتمانية مسؤولة على التقييم الائتماني خلال ستة أشهر، بحسب السلوك الائتماني اللاحق للفرد وملفه الائتماني ككل وشروط النموذج، من دون ضمان ارتفاع التقييم خلال هذه المدة. أما تسجيل حالات تعثر جديدة أو مستجدات سلبية تؤثر في السجل الائتماني، فقد ينعكس سلباً على التقدم المحرز، ويستدعي فترة إضافية من الالتزام بالسلوك الائتماني الإيجابي قبل ظهور التحسن مجدداً.
ويسهم النموذج في تعزيز وعي الأفراد بأهمية الانتظام في السداد والإدارة المسؤولة للالتزامات المالية، فيما يوفر للجهات المقرضة والجهات المخولة معلومات تحليلية أكثر شمولاً لدعم قرارات منح الائتمان وإدارة المخاطر، وفقاً للسياسات والمعايير المعتمدة لدى كل جهة لتقييم القدرة على السداد.
توسيع نطاق البيانات ليشمل خدمات «اشتر الآن وادفع لاحقاً»
كشف لطفي أنه في إطار مواكبة التطورات المتسارعة في قطاع الخدمات المالية، قامت الاتحاد للمعلومات الائتمانية خلال عام 2026 بتوسيع نطاق البيانات التي تشملها التقارير الائتمانية لتضم حسابات خدمات «اشتر الآن وادفع لاحقاً»، وعلى رأسها تطبيقا تابي وتمارا، اللذان بدآ بالفعل في تقديم المعلومات الائتمانية للشركة. كما تشمل التوسعة منتجات الائتمان قصير الأجل الأخرى، بما يوفر رؤية أشمل لالتزامات الأفراد المالية، ويواكب النمو المتسارع للمنتجات والخدمات الائتمانية الرقمية.
وتواصل الاتحاد للمعلومات الائتمانية تطوير خدماتها وقدراتها التحليلية لتعزيز كفاءة منظومة المعلومات الائتمانية في دولة الإمارات، ودعم الاستخدام المسؤول للائتمان، وتمكين الأفراد والمؤسسات من اتخاذ قرارات مالية أكثر وعياً واستدامة.