تكرار أعطال البصمة البيومترية يحول دون دخول المتعاملين إلى تطبيقات البنوك
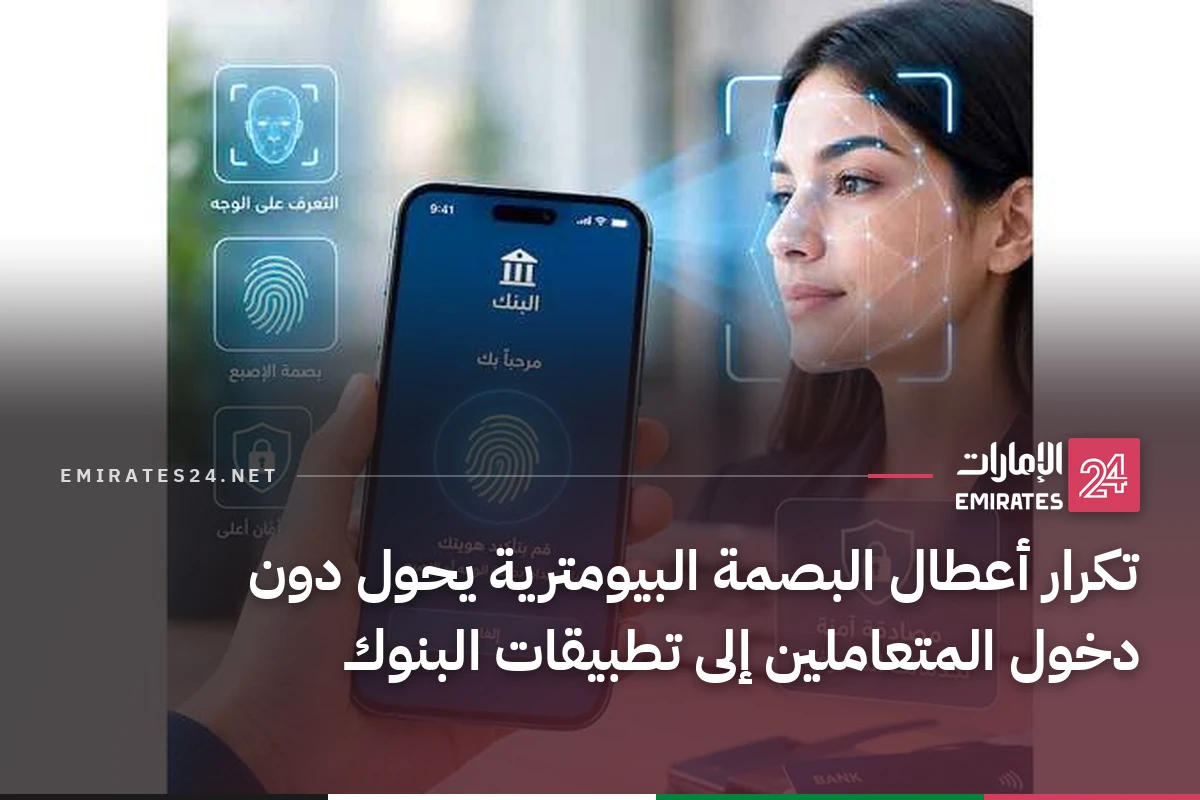
أعرب متعاملون مع بنوك عاملة في دولة الإمارات عن استيائهم من تكرار الأعطال التي تواجههم أثناء تسجيل بصمتهم البيومترية أو تفعيل المصادقة عبر التطبيقات المصرفية، مشيرين إلى أن هذه المشكلات أدت إلى حرمان بعضهم مؤقتاً من تنفيذ التحويلات المالية وسداد المدفوعات والوصول إلى خدمات مصرفية أساسية.
وتأتي هذه الشكاوى في أعقاب ما نشرته «الإمارات اليوم» حول اشتراط عدد من البنوك استكمال إجراءات التحقق البيومتري للدخول إلى الخدمات المصرفية والموافقة على المعاملات الإلكترونية، بدلاً من الاعتماد على كلمات المرور لمرة واحدة التي تصل عبر الرسائل النصية.
شكاوى متعاملين من أعطال متكررة
وقال متعاملون إنهم فوجئوا عند محاولة تسجيل بصمة الوجه أو العين برسالة تفيد بأن الخدمة غير متاحة مؤقتاً وتطلب المحاولة في وقت لاحق، وأشاروا إلى أن مراكز خدمة العملاء أبلغت بعضهم بضرورة الانتظار من ثلاثة أيام إلى أسبوع للحصول على رد بشأن الشكوى.
وأوضحوا أن بنوكاً أصبحت تشترط تفعيل «المصادقة الذكية» داخل التطبيق بعد التخلي عن كلمات المرور لمرة واحدة المرسلة عبر الرسائل النصية، إلا أن بعض التطبيقات لا توفر وسيلة بديلة وفورية عند فشل التحقق من الوجه أو بصمة الإصبع.
ومن أبرز المشكلات التي رصدها المتعاملون، رفض التطبيق تسجيل صورة الوجه رغم تكرار المحاولة في ظروف إضاءة مناسبة، أو توقف التطبيق بشكل مفاجئ، أو عدم وصول إشعار الموافقة على المعاملة، إضافة إلى تعذر إعادة التفعيل بعد تغيير الهاتف أو تحديث نظام التشغيل أو إعادة تثبيت التطبيق.
تحديات التسجيل وإعادة التفعيل
وأشار متعاملون إلى أن المشكلة تتفاقم عندما يكون هناك تحويل عاجل أو دفعة مستحقة، أو عندما يكون المتعامل خارج الدولة ولا يمكنه زيارة الفرع، لافتين إلى أن مراكز الاتصال تطلب منهم أحياناً إعادة المحاولة أو تحديث البيانات دون توفير حل فوري يمكنهم من استخدام حساباتهم.
وذكر أحد المتعاملين أنه حاول تسجيل بصمة الوجه عدة مرات، لكن التطبيق رفض إتمام العملية، ما حال دون تنفيذ تحويل مالي ضروري. وقال متعامل آخر إن خدمة المصادقة توقفت بعد استبدال هاتفه، واضطر إلى التواصل مع البنك وإعادة تسجيل الجهاز قبل استعادة الخدمة.
وأكد متعاملون أن الانتقال إلى وسائل تحقق أكثر أماناً يمثل خطوة مهمة للحد من الاحتيال الإلكتروني، لكنهم شددوا على ضرورة ألا يؤدي أي خلل تقني إلى تعطيل وصول المتعاملين إلى أموالهم أو وقف الخدمات المصرفية الرقمية.
مطالب بمسارات تحقق بديلة
ويأتي توجه البنوك نحو المصادقة داخل التطبيقات في إطار تعزيز حماية المعاملات الرقمية وتقليل الاعتماد على كلمات المرور المرسلة عبر الرسائل النصية أو البريد الإلكتروني باعتبارها وسيلة المصادقة الوحيدة، نظراً إلى مخاطر اعتراضها أو الحصول عليها من خلال الاحتيال والتصيد الإلكتروني أو الاستيلاء على شرائح الهواتف.
وتعتمد الأنظمة الجديدة على ربط الحساب بجهاز موثوق، والموافقة على المعاملات داخل التطبيق باستخدام بصمة الوجه أو الإصبع أو رقم سري مخصص للخدمة. غير أن بعض البنوك تسمح بتفعيل الخدمة على جهاز واحد فقط، ما يستلزم إعادة التسجيل عند تغيير الهاتف أو فقده.
وطالب متعاملون البنوك بتوفير مسار تحقق احتياطي وآمن، مثل استخدام رقم سري داخل التطبيق أو رمز مؤقت يولده النظام، أو التحقق عبر مركز الاتصال وفق ضوابط مشددة، إلى جانب تخصيص آلية سريعة لإعادة تفعيل الحساب عند تغيير الجهاز.
كما دعوا إلى تقديم مساعدة مباشرة لكبار السن وأصحاب الهواتف القديمة أو غير المتوافقة مع أنظمة المصادقة الجديدة، قبل إيقاف وسائل التحقق السابقة، مع توضيح أسباب فشل التسجيل والخطوات المطلوبة لمعالجة المشكلة بدلاً من الاكتفاء برسالة خطأ عامة.
خبراء: البنية التقنية أساس الحماية
من جهتها، قالت الخبيرة المصرفية عواطف الهرمودي إن «(المصادقة البيومترية) توفر مستوى حماية أعلى من الرسائل النصية، لكنها تحتاج إلى بنية تقنية مستقرة وخيارات لاستعادة الوصول إلى الحساب بسرعة وأمان»، موضحة أن «حماية المتعامل لا تقتصر على منع الاحتيال وإنما تشمل أيضاً ضمان استمرارية الخدمة وعدم ربطها بوسيلة تقنية واحدة قد تتعطل في أي وقت».
وبيّنت أن «البنوك يجب أن توفر خيارات أخرى من خلال الدخول اليدوي بوضع كلمة السر واسم المستخدم وهناك طرق أخرى عن طريق بصمة الصوت وغيرها، لكن الشائع لدينا في الإمارات هو بصمة الوجه والعين ثم الدخول اليدوي»، مؤكدة أن البنوك يفترض أن تقوي بنيتها التقنية وتتيحها للعملاء على مدار الساعة، وهذا ما تقوم به أغلبية المصارف، لكن من وقت لآخر قد تحدث أعطال بسيطة، لافتة إلى أن البنوك من وقت لآخر تقوم بعمل صيانة وتحديث للتطبيقات بما يسهل الدخول إليها.
من جانبه، قال المصرفي تامر أبوبكر إن استخدام البصمة، سواء بصمة الوجه أو الإصبع، يستهدف تعزيز حماية الحسابات المصرفية والحفاظ على سرية بيانات المتعاملين، لافتاً إلى أن معظم البنوك اتجهت إلى تطبيق هذه الآلية لتأمين الحسابات والتحويلات والخدمات الحساسة التي تنفذ عبر التطبيقات الذكية.
وأوضح أن التطبيقات المصرفية تتيح حالياً للمتعاملين تنفيذ إجراءات مهمة، من بينها تحديث بعض البيانات أو تغيير نموذج التوقيع، ما يستلزم التحقق من هوية المتعامل من خلال بصمة الوجه أو الإصبع قبل اعتماد الطلب، والحد من احتمالات الدخول غير المصرح به إلى الحساب.
وأضاف أن الصعوبات التي قد تواجه بعض المتعاملين عند تسجيل البصمة أو الدخول إلى التطبيق المصرفي ترتبط غالباً بتجميد الحساب لحين تحديث البيانات، أو إدخال الرقم السري بصورة خاطئة، أو تغيير الهاتف المتحرك.
وأشار أبوبكر إلى أن تغيير الهاتف يُعد من أبرز المشكلات التي تواجه المتعاملين، حيث يتعين على المتعامل التواصل مع البنك لإلغاء ربط حسابه بالجهاز القديم وتسجيل الخروج منه، قبل أن يتمكن من تفعيل التطبيق والدخول إلى حسابه عبر الجهاز الجديد.