وول ستريت تترقب أسبوعاً حاسماً: أرباح عمالقة التكنولوجيا واجتماع الفيدرالي
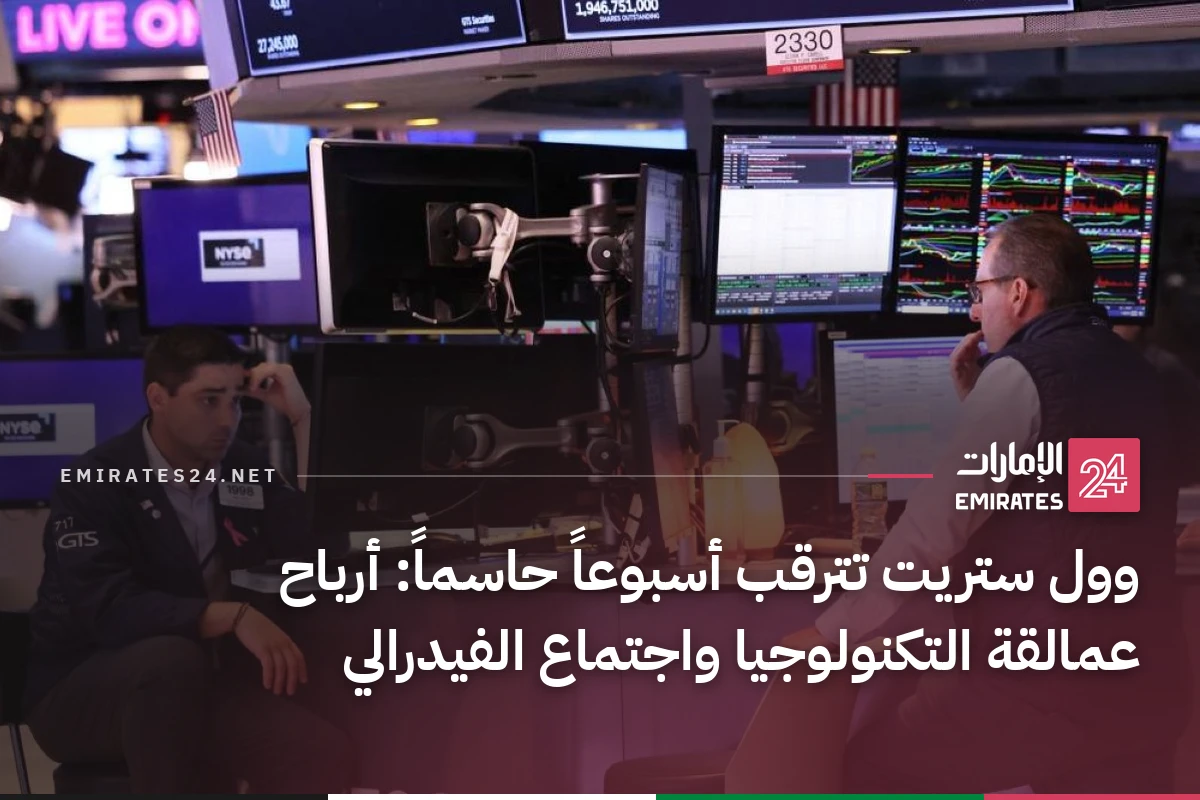
يخوض المستثمرون في سوق الأسهم الأمريكية أياماً شديدة الأهمية، يشهد خلالها الأسبوع الجاري أحداثاً قد تغير مسار التداولات. فبعد احتفال السوق بالذكرى الرابعة لانطلاق مسيرتها الصعودية، تواجه الآن اختبارات محورية قد تعيد رسم الخريطة الاستثمارية.
هذه الاختبارات، وفقاً للتقرير الأسبوعي لوكالة رويترز حول الأسهم الأمريكية، تأتي بالتزامن مع ترقب شركات كبرى في مجال الذكاء الاصطناعي للإعلان عن أرباحها، فضلاً عن اجتماع مرتقب لمجلس الاحتياطي الاتحادي. في وقت يعاني فيه الرالي الصعودي من ضعف مفاجئ يبعث على الحذر.
توتر في قطاع التكنولوجيا وقلق من الذكاء الاصطناعي
أثارت الانخفاضات الأخيرة في أسهم شركات التكنولوجيا مخاوف المستثمرين بشأن مستقبل الذكاء الاصطناعي، الذي كان المحرك الرئيسي لانتعاش الأسواق في الفترة الماضية. وقد ظهر هذا القلق جلياً يوم الجمعة الماضي، حين سجل مؤشر ناسداك المجمع خسارة طفيفة بعد أسوأ تراجع يومي له منذ شهر حزيران/يونيو.
وجاء هذا الهبوط نتيجة خيبة أمل المستثمرين في النتائج الفصلية لشركة ميتا، التي تنفق بشكل كبير على بناء مراكز البيانات، وكذلك شركة لام ريسيرش، التي تعد من أبرز الرابحين في قطاعي أشباه الموصلات والذكاء الاصطناعي.
ورغم هذه التراجعات، إلى جانب تحديات ارتفاع عوائد سندات الخزانة وزيادة تكاليف الطاقة بسبب الصراع في الشرق الأوسط، فإن نمو الأرباح القوي حافظ على تماسك السوق. فقد ارتفع مؤشر ستاندرد آند بورز 500 بنسبة 11% خلال عام 2026.
وحتى الآن، أعلنت أكثر من 100 شركة عن نتائجها، وتظهر بيانات مجموعة بورصات لندن أن أرباح شركات ستاندرد آند بورز 500 للربع الثالث نمت بنسبة تجاوزت 32% سنوياً.
الأسبوع الحالي: ذروة موسم الإفصاحات
يمثل الأسبوع الجاري ذروة موسم الإعلان عن النتائج، حيث تتركز الأنظار على تقارير كل من ألفابت ومايكروسوفت يوم الأربعاء، تليها أمازون يوم الخميس.
سيراقب المستثمرون عن كثب التوجيهات التي تقدمها هذه الشركات فيما يتعلق بخطط الإنفاق الرأسمالي، الذي تشير التوقعات إلى أنه سيبلغ نحو 800 مليار دولار هذا العام. ويهتم المتعاملون بمعرفة ما إذا كانت هذه الاستثمارات الضخمة تحقق عوائد ملموسة، خاصة مع تزايد حذرهم من استدامة هذا الإنفاق في ظل ارتفاع تكاليف التمويل.
ويقول كنت لي، كبير الاستراتيجيين في بيكر أفينيو ويلث مانجمنت، إن هذه الأرباح ستحدد ما إذا كان تراجع أسهم التكنولوجيا يمثل فرصة شراء أم بداية لتصحيح أعمق. ويشدد على أن السوق في حاجة ماسة إلى جولة أخرى من الأرباح القوية.
ويتفق معه كيفن ماهن، رئيس الاستثمار في هينيون آند والش، مؤكداً أن الأرباح تعتبر معياراً حاسماً لتعزيز الثقة في قطاع الذكاء الاصطناعي، وتحديد مدى استمرارية الإنفاق عليه.
ولا تقتصر الترقبات على عمالقة التكنولوجيا فقط، بل تمتد إلى شركات رقائق مؤثرة مثل إنتل وسانديسك، إلى جانب شركات كبرى في قطاعات حيوية أخرى ستعلن عن نتائجها الأسبوع الجاري، مثل إي ليلي لصناعة الأدوية، وشركتا النفط إكسون وشيفرون، وشركة المعدات الصناعية كاتوبلر.
سياسة واقتصاد: الانتخابات النصفية ومسار الفائدة
على الجانب السياسي، تتجه الأنظار نحو الانتخابات التجديد النصفية الأمريكية المقررة في 3 نوفمر، وسط تزايد مراهنات الأسواق على إمكانية انتزاع الديمقراطيين سيطرت على الكونغرس من الحزب الجمهوري بقيادة الرئيس دونالد ترامب. هذا المسار السياسي من شانه أن يضاعف من تقلبات السوق، ويتحدى التفاؤل السائد.
بالتوازي مع ذلك، يحظى مسار أسعار الفائدة باهتمام بالغ مع انعقاد اجتماع الاحتياطي الاتحادي. ورغم أن البنك رفع الفائدة في سبتمر للمرة الأولى منذ عام 2023 من أجل السيطرة على التضخم، تشير العقود الآجلة إلى احتمالية تقل عن 10% لفرض زيادة جديدة يوم الأربعاء، ذلك أن المستثمرين يستبعدون إقدام البنك على هذه الخطوة قبل أسبوع واحد من الانتخابات.
ومع ذلك، تميل الأسواق إلى تسعير زيادة مرتقبة في اجتماع ديسمر باحتمالية تبلغ 80%. ولهذا السبب، يقول والتر تود، كبير مسؤولي الستثمار في جرينوود كابيتال، إنه سيراقب المؤتمر الصحفي لرئيس الاحتياطي الاتحادي كيفن وارش بحثاً عن أي تلميحات أو إشارات تؤكد هذا المسار المستقبلي للفائدة.
أبرز أحداث الأسبوع
الإثنين 26 أكتوبر: بدون أحداث مجدولة. نتائج: فيرايزون، ويلتاور، كادنس ديزاين، نوكور.
لثلاثاء 27 أكتوبر: طلبيات السلع المعمرة، مؤشر ستاندرد آند بورز كيس شيلر لأسعار المنازل، مبيعات المنازل الجديدة، مؤشر مجلس المؤتمرات لثقة المستهلك، اجتماع اللجنة الفيدرالية للسوق المفتوحة. نتائج: فيزا، كوكا كولا، إتش إس بي سي، نوفارتيس، بوينغ، روبن هود، باي بال، بايكر هيوز، إس آند بي غلوبال.
الأربعاء 28 أكتوبر: الميزان التجاري المبدئي للسلع، مخزونات الجملة، مخزونات التجزئة، قرار أسعار الفائدة الأمريكية. نتائج: ألفابت، مايكروسوفت، جي إي فيرنوفا، تي موبايل، يو بي إس، فيليبس 66، فورد.
الخميس 29 أكتوبر: التقديرات الأولية للناتج المحلي الإجمالي، طلبات إعانة البطالة الأسبوعية، الدخل الشخصي، الإنفاق الاستهلاكي، مؤشر أسعار نفقات الاستهلاك الشخصي. نتائج: أمازون، إيلي ليلي، ماستركارد، إنتل، ميرسك، شل، توتال، سانديسك، ستاربكس.
الجمعة 30 أكتوبر: مؤشر تكلفة التوظيف، مؤشر مديري المشتريات في شيكاغو (مقياس شيكاغو للأعمال). نتائج: بي بي، إكسون موبيل، شيفرون، أسترازينيكا، جنرال دايناميكس، بنك نات ويست، إمبريال أويل، إكسيلون.