معركة الأسعار في قطاع الأغذية.. الصالات الاقتصادية تقتحم ساحة المنافسة مع عمالقة التجزئة
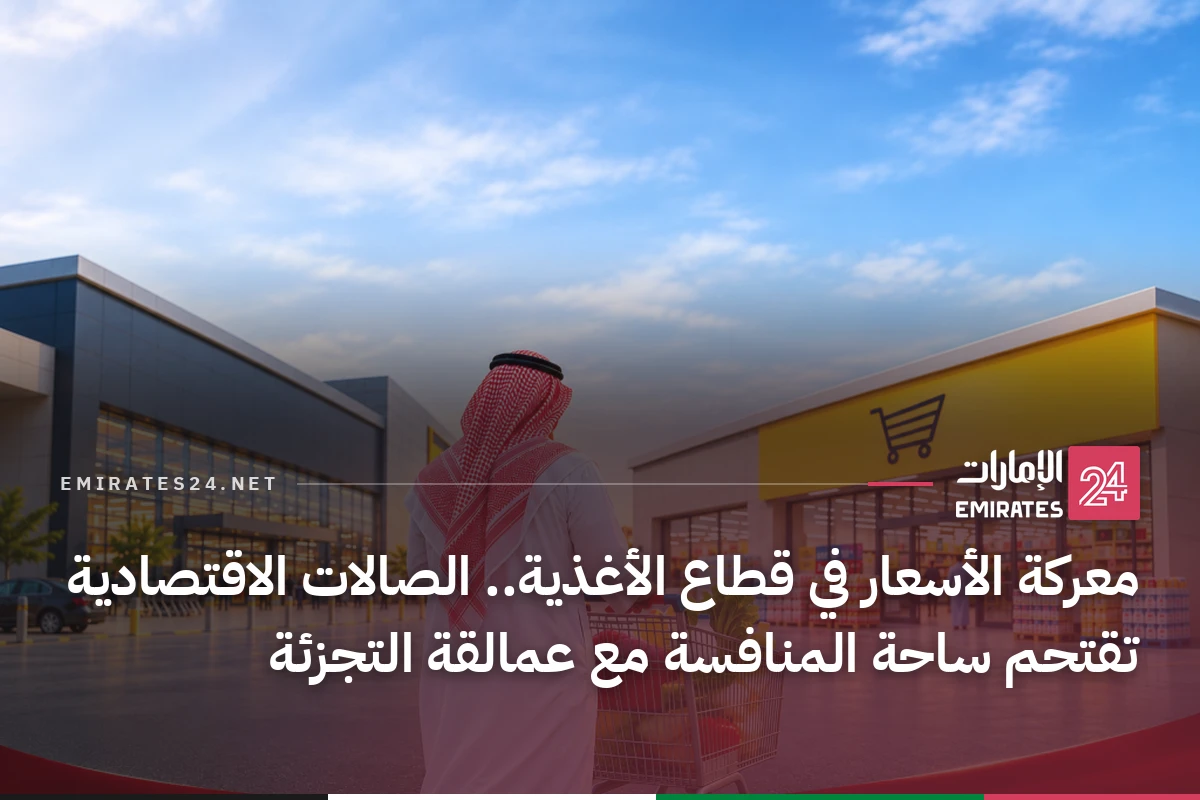
شهد قطاع تجارة الأغذية في المملكة تحولاً ملحوظاً خلال السنوات الأخيرة، حيث برز نمط جديد من المتاجر يركز على الأسعار المتدنية وتقليص التكاليف التشغيلية، ليُعرف بـ«الصالات الاقتصادية» أو متاجر الخصم، وأصبح منافساً جدياً للسلاسل التقليدية والهايبر ماركت التي طالما هيمنت على السوق.
من الهامش إلى صلب المنافسة
لم يكن صعود هذه المتاجر مجرد موجة عروض عابرة، بل جاء استجابة لتغير أولويات المستهلك الذي بات يضع السعر في مقدمة قرارات الشراء، خاصة للسلع الغذائية والاستهلاكية اليومية، بدلاً من البحث عن تجربة تسوق متكاملة تضم علامات تجارية متعددة.
وفقاً لدراسة صادرة عن شركة ماكينزي في فبراير 2026، سجلت متاجر الخصم نمواً سنوياً مركباً بلغ 20% خلال الفترة 2021-2024 على مستوى الأسواق المشمولة بالتقرير، بينما لم يتجاوز نمو تجارة الأغذية الحديثة إجمالاً 1%، وفي السعودية بلغ معدل توسع هذا النموذج 11%، مما يعكس انتشاره محلياً وإن كان بوتيرة أقل من المتوسط الإقليمي.
هذا التحول لا يعني تخلي المتسوق عن الهايبر ماركت، بل أصبح يوزع مشترياته بين قنوات متعددة؛ فيقتني السلع الأساسية من الصالات الاقتصادية، ويتجه إلى المتاجر الكبرى عند الحاجة إلى تشكيلة أوسع أو منتجات طازجة أو علامات تجارية محددة.
اقرأ أيضاً: انطلاقة موفقة: نوق .كوم NOUG يخطف الأضواء في سوق النطاقات الفخمة
آليات المنافسة وأدواتها
تعتمد فلسفة متاجر الخصم على معادلة تختلف جذرياً عن نموذج الهايبر ماركت التقليدي، إذ تركز على خفض التكاليف وتبسيط العمليات مع تقديم تشكيلة محدودة من المنتجات بأسعار تنافسية، ومن أبرز أدواتها: الاعتماد على مساحات وتجهيزات بسيطة وترشيد المصروفات التشغيلية، تعويض هامش الربح المنخفض بارتفاع حجم دوران البضائع، التركيز على السلع الأكثر طلباً وذات الحساسية السعرية العالية، التوسع الجغرافي بقرب الأحياء السكنية لتقليل وقت التسوق، والاستفادة من أحجام المشتريات والتعامل المباشر مع الموردين للحصول على أسعار أفضل.
في المقابل، تحتفظ المتاجر الكبرى بمزايا يصعب تقليدها بسهولة، أبرزها تنوع المنتجات، تعدد العلامات التجارية، الأقسام الطازجة، العروض الموسمية، وإمكانية التسوق الشامل في مكان واحد.
تأثير على كبار اللاعبين وحجم السوق
بدأت المنافسة تنعكس على استراتيجيات الشركات الكبرى، حيث وجدت سلاسل الهايبر ماركت نفسها مضطرة لمراجعة سياساتها التسعيرية، تكثيف العروض، تحسين تجربة التسوق، وتطوير متاجر أصغر قريبة من الأحياء، وتشير تقديرات بحثية نقلتها «أرقام» عن تقرير لشركة بلوم إنفست في أغسطس 2026 إلى أن انتشار متاجر الخصم والتجارة السريعة يدفع شركات التجزئة السعودية إلى إعادة النظر في الأسعار والتشكيلة السلعية والتوسع في المتاجر الصغيرة، مما يضع ضغوطاً على هوامش الربحية.
اقرأ أيضاً: مؤشر أسعار المستهلك في المملكة يرتفع 1.7% سنوياً خلال أكتوبر الماضي
بحسب تقرير وزارة الزراعة الأمريكية الصادر في أغسطس 2026، بلغت مبيعات قطاع تجارة الأغذية في المملكة نحو 57 مليار دولار خلال 2025، مع توقعات بنمو يقارب 4% خلال 2026، وتستحوذ خمس سلاسل رئيسية — لولو، تميمي، بنده، الدانوب، والعثيم — على أكثر من 80% من إيرادات القطاع، بينما تظهر بيانات يورومونيتور لعام 2025 هيمنة شركة الدكان للتجزئة على قطاع متاجر الخصم بحصة بلغت 97%، ما يعكس تمركز النشاط في عدد محدود من اللاعبين رغم دخول منافسين جدد.
مخاطر النموذج واتجاهات المستقبل
رغم جاذبية الأسعار المنخفضة، فإن الاعتماد على هوامش ربح ضيقة يجعل هذه الشركات أكثر حساسية لأي ارتفاع في تكاليف النقل، التخزين، الإيجارات، الأجور، أو تقلب أسعار الشراء من الموردين، كما تتطلب تحقيق معدلات دوران مرتفعة للمخزون، تدفق مبيعات مستمر، وتقليل الهدر، لأن أي خلل إداري قد ينعكس سريعاً على النتائج المالية، والتوسع السريع في الفروع يستدعي استثمارات رأسمالية قد تتحول إلى عبء إذا لم تتناسب المبيعات مع المصروفات.
في نوفمبر 2026، أثار الرئيس التنفيذي المكلف لأسواق عبدالله العثيم، عبد الملك العثيم، جدلاً بتصريحات رصد فيها ممارسات لدى بعض متاجر الخصم، شملت بيع منتجات مجهولة المصدر، عروضاً وصفها بالمضللة، سلعاً قاربت تواريخ انتهاء صلاحيتها، وممارسات تسعيرية تثير مخاوف البيع بأقل من التكلفة، وأشار إلى رفع هذه الملاحظات للجهات الرقابية، مؤكداً أن الأسعار المنخفضة بحد ذاتها ليست مخالفة، وأن الملاحظات لا تنطبق على جميع متاجر الخصم، ما يعيد التركيز على ضرورة الرقابة على جودة المنتجات، وضوح العروض، حماية المستهلك، وتكافؤ الفرص.
اقرأ أيضاً: جمعية «الراجحي» العمومية تقر تشكيل مجلس الإدارة الجديد لثلاث سنوات قادمة
من المرجح أن تدفع المنافسة الجديدة شركات الهايبر ماركت إلى مراجعة نماذج أعمالها، وقد تتجه إلى إطلاق علامات تجارية اقتصادية خاصة، زيادة المنتجات ذات الأسعار التنافسية، التوسع في المتاجر الصغيرة داخل الأحياء، تحسين كفاءة سلاسل الإمداد، تطوير برامج الولاء والعروض الشخصية، والاستثمار في التجارة الإلكترونية وخدمات التوصيل، وتشير ماكينزي إلى أن تطوير العلامات التجارية الخاصة يمثل فرصة للسوبر ماركت والهايبر ماركت لمنافسة متاجر الخصم عبر توفير منتجات بأسعار مناسبة مع المحافظة على الجودة.
السؤال الأهم ليس استمرار انتشار الصالات الاقتصادية، بل أي الشركات ستتمكن من الاستمرار عندما تتحول المنافسة من جذب العملاء إلى تحقيق الأرباح، فنجاح هذا النموذج يتطلب المحافظة على معادلة صعبة: سعر منخفض، مبيعات مرتفعة، تكاليف منضبطة، وجودة مقبولة، وقد نشهد خلال السنوات المقبلة مرحلة فرز تتراجع فيها الشركات غير القادرة على بناء نموذج تشغيلي مستدام، بينما تتمكن الأكثر كفاءة من توسيع حضورها، في حين ستبقى المتاجر التقليدية قائمة لأن لكل نموذج جمهوره واحتياجاته؛ الهايبر ماركت يوفر تجربة وتنوعاً لا توفره بالضرورة الصالات الاقتصادية، بينما تراهن الأخيرة على السعر والشراء اليومي للسلع الأساسية.
الخلاصة: الصالات الاقتصادية ليست مجرد متاجر تبيع بسعر أقل، بل نموذج يعيد تشكيل المنافسة في قطاع التجزئة الغذائية السعودي، والمستهلك هو المستفيد الأول من تعدد الخيارات وانخفاض الأسعار، لكن المعركة الحقيقية ستكون بين الشركات القادرة على تقديم أفضل قيمة مقابل المال، وتلك التي تكتشف أن البيع بسعر منخفض أسهل بكثير من تحقيق الربح والاستمرار.
المزيد في قسم أخبار السعودية