متقاعدون يطالبون بمراجعة ضوابط التمويل المصرفي واعتماد تقييم فردي للحالات
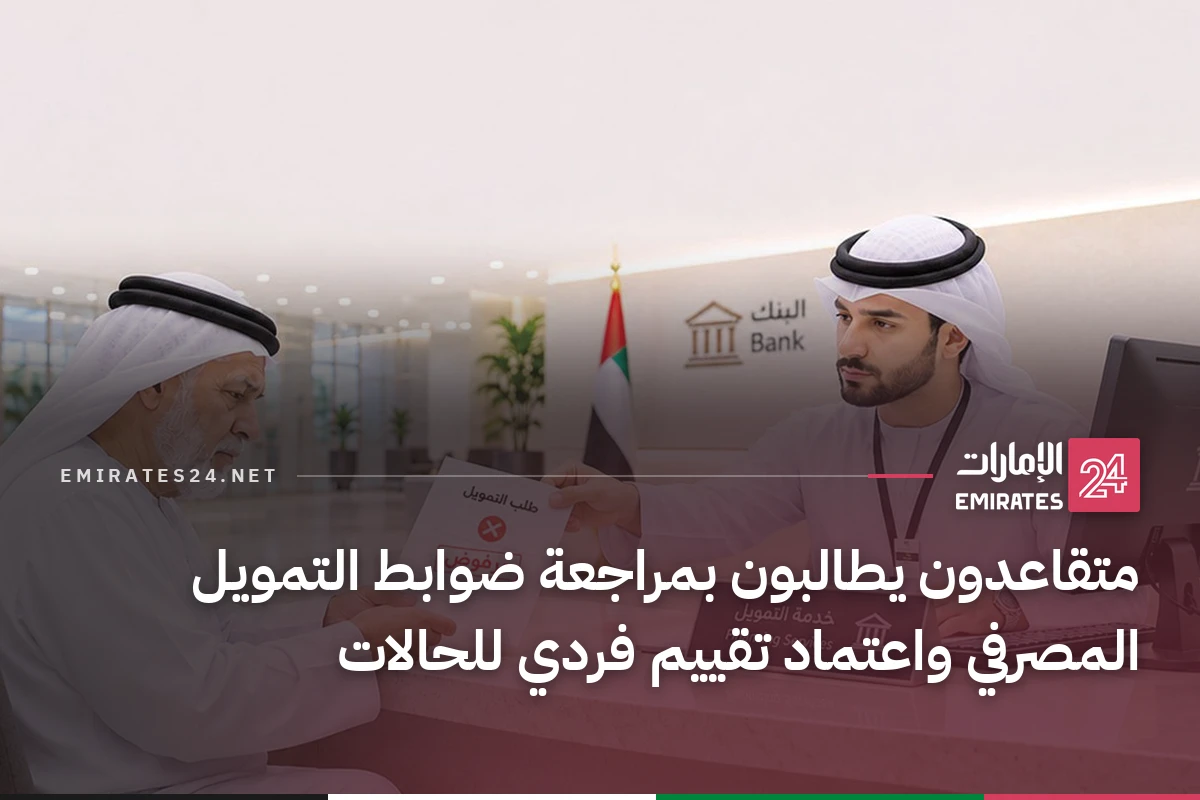
طالب متقاعدون ومتعاملون مع المصارف المصرف المركزي بإعادة النظر في الضوابط والممارسات المنظمة لتمويل شريحة المتقاعدين، ووضع إطار مصرفي أكثر مرونة يحقق التوازن بين حماية المتعامل من مخاطر المديونية المفرطة، وبين حقه في الانتفاع بالخدمات الائتمانية، لا سيما إذا كان يتقاضى معاشاً تقاعدياً ثابتاً، ويمتلك سجلاً ائتمانياً قوياً، وقدرة واضحة على الوفاء بالالتزامات.
تجارب المتقاعدين مع الرفض المصرفي
روى عدد من المتقاعدين، عبر منصات التواصل الاجتماعي، تجاربهم لـ«الإمارات اليوم» تعقيباً على تقارير صحفية سابقة تناولت تعامل البنوك، مشيرين إلى أن أبرز العقبات تتمثل في امتناع عدة مصارف عن منح تمويل شخصي جديد، أو بطاقة ائتمانية بحد مناسب، إضافة إلى صعوبة نقل المديونية إلى بنك آخر، أو الحصول على مبالغ إضافية لتغطية احتياجات صحية أو أسرية، أو إجراء صيانة ضرورية للمنزل، حتى في ظل انتظام الراتب التقاعدي، وانخفاض الالتزامات القائمة بشكل كبير قياساً بدخل المتعامل.
وأوضحوا أن الإشكالية تتفاقم بالنسبة لأصحاب القروض طويلة الأجل الذين يبلغون سن التقاعد وما زالت عليهم التزامات قائمة، فغالباً ما يتراجع الدخل بعد التحول من الراتب الوظيفي إلى المعاش التقاعدي، بينما تفرض الضوابط إعادة ضبط الأقساط لتتوافق مع نسبة الاستقطاع المقررة، ما قد يؤدي إلى تمديد فترة السداد أو زيادة الكلفة الإجمالية للتمويل، وفي المقابل تتقلص فرص المتعامل في الحصول على أي تسهيلات جديدة.
اقرأ أيضاً: المركزي السعودي يُوجِّه البنوك بتعديل صرف رواتب المتقاعدين بدءًا من مايو
ضوابط المصرف المركزي والفارق مع السياسات الداخلية
تنص ضوابط المصرف المركزي الخاصة بالقروض المقدمة للأفراد على ألا يتجاوز إجمالي الاستقطاعات المترتبة على القروض والتسهيلات والبطاقات الائتمانية 50% من الراتب الإجمالي والدخل المنتظم. وإذا امتد سداد القرض الشخصي إلى مرحلة التقاعد، يجب إعادة ترتيب الأقساط بحيث يظل مجموعها في حدود 30% من الدخل أو الراتب التقاعدي، كما حددت الضوابط مدة القرض الشخصي الأصلية بحد أقصى 48 شهراً، مع السماح في حالات استثنائية -منها التقاعد أو فقدان الدخل- بتمديد فترة إعادة الجدولة دون منح أموال جديدة.
ورغم أن هذه الضوابط تستهدف حماية المتقاعد وضمان احتفاظه بجزء كافٍ من دخله لتغطية نفقات المعيشة، فإن تطبيقها بصورة صارمة، بالتزامن مع سياسات ائتمانية أكثر تحفظاً تتبناها بعض المصارف، قد يحرم متعاملين قادرين على السداد من الحصول على تمويل محدود يتناسب مع احتياجاتهم الفعلية.
ويجدر التنويه إلى وجود فرق جوهري بين ضوابط المصرف المركزي والسياسات الداخلية للمصارف، فقد ألغى المركزي في عام 2019 شرط الحد الأقصى للعمر عند سداد الدفعة الأخيرة من التمويل العقاري، وترك تحديد العمر للممول وفق سياسات إدارة المخاطر والإقراض لديه. وبالتالي لا يمكن نسبة كل حالات الرفض المرتبطة بالعمر إلى تعليمات رقابية مباشرة، إذ يعود جانب منها إلى «شهية» المخاطر والمعايير الائتمانية التي يعتمدها كل مصرف.
مقترحات المتقاعدين لإطار إرشادي موحد
قال المتقاعد (ع. س) إن بعض المصارف تتعامل مع بلوغ سن التقاعد باعتباره سبباً شبه تلقائي لرفض الطلب، دون منح الوزن الكافي لقيمة المعاش التقاعدي، أو الأصول المملوكة، أو المدخرات، أو مصادر الدخل الأخرى، أو انتظام المتعامل في السداد طوال سنوات، كما تضع مصارف حدوداً عمرية داخلية لانتهاء التمويل تختلف من مؤسسة إلى أخرى.
من جانبه، اقترح المتعامل (ح.أ) إصدار إطار إرشادي موحد لتمويل المتقاعدين يلزم المصارف بدراسة كل حالة على حدة، بدلاً من الاعتماد على العمر وحده، على أن يشمل التقييم قيمة المعاش التقاعدي، والسجل الائتماني، وحجم الالتزامات، والمدخرات والأصول، والدخل الإضافي المثبت، إلى جانب الحالة الصحية والتغطية التأمينية.
اقرأ أيضاً: مؤسسة الإمارات للخدمات الصحية تختتم مؤتمر الصحة النفسية الدولي 2026 بدبي تحت شعار «معاً أقوى»
كما أكد عدد من المشاركين في التعليقات أهمية استحداث منتجات تمويلية مخصصة للمتقاعدين بمبالغ محدودة وآجال مدروسة، مع تأمينات حياة مناسبة، ومنح المصارف مرونة محسوبة في تحديد نسبة الاستقطاع ضمن ضوابط صارمة للحالات التي تتمتع بدخل مرتفع ومستقر وسجل سداد قوي.
وطالبوا أيضاً بوضع آلية واضحة لإعادة هيكلة القروض قبل التقاعد بمدة كافية، بحيث يعرف المتعامل مسبقاً قيمة القسط بعد انخفاض دخله، والمدة الجديدة، والكلفة الإجمالية، بدلاً من الانتظار حتى تاريخ التقاعد ثم الدخول في مفاوضات مطولة مع المصرف.
وشددوا كذلك على ضرورة الحصول على أسباب الرفض مكتوبة، توضح ما إذا كان القرار ناشئاً عن تجاوز نسبة الاستقطاع، أو انخفاض الدخل، أو السجل الائتماني، أو السياسة العمرية الداخلية للمصرف، مشيرين إلى أن معايير حماية المستهلك تلزم المؤسسات المالية بتقييم قدرة المتعامل على تحمل التمويل، ومراعاة احتمال تقاعده، والتأكد من عدم تسبب الأقساط في مشقة مالية جوهرية.
المزيد في قسم محليات
فيديو محليات
أحدث المقاطع من القسم
 0:52
خطة تكيّف القطاع الصحي مع التغير المناخي 2026–2031
وزارة الصحة ووقاية المجتمع ·
أدنوك للحفر تعلن ترسية عقدين لتوفير وتشغيل حفارتين لصالح لشركة نفط الكويت بقيمة 1.15 مليار درهم
العربية Business ·
تاكسي دبي.. مكاسب الاندماج مع "التاكسي الوطني" 4 ملايين درهم.. واكتماله في 2027 - صباح الشرق
الشرق بلومبرغ ·
لقطات قصيرة