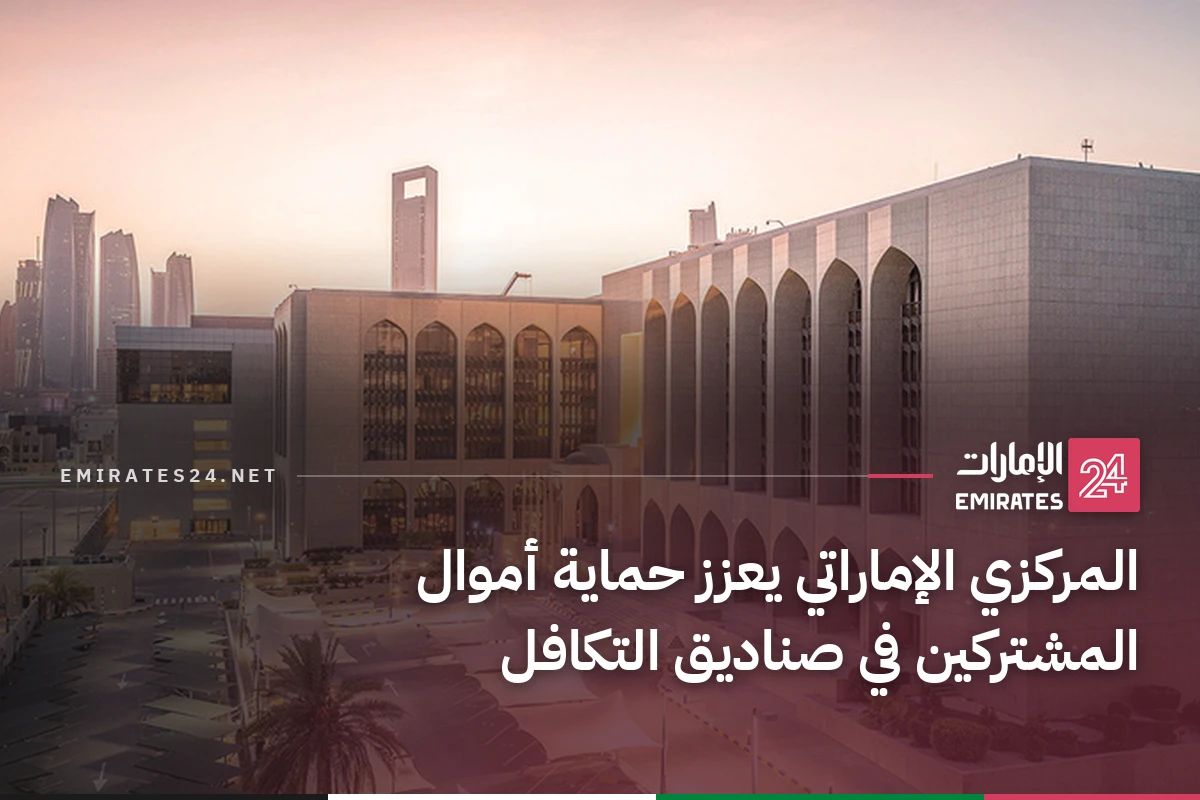
المركزي الإماراتي يعزز حماية أموال المشتركين في صناديق التكافل
متطلبات الفصل والحماية
أوجب مصرف الإمارات المركزي على شركات التأمين التكافلي ونوافذ التكافل داخل شركات التأمين الأخرى أن تفصل أموال المشتركين عن أصول الشركات، وتخصص صناديق التكافل solely لسداد التعويضات والمنافع للمؤمن لهم والمستفيدين. بدأ تطبيق هذا النظام في سبتمبر 2026.
يحظر النظام تحويل صندوق التكافل أو حساب استثمارات المشتركين إلى شركة أخرى ما لم تكن مرخصة لممارسة نفس أنواع وفئات التأمين التكافلي وبعد موافقة مسبقة من المصرف المركزي، بهدف حماية حقوق المتعاملين عند نقل المحافظ أو إعادة هيكلة الشركات.
كما يمنح النظام للمصرف المركزي صلاحية طلب تقييم مستقل لملاءة صندوق التكافل في حال تسجيل عجز متكرر أو اعتماد مستمر على القرض الحسن من المساهمين، بهدف التأكد من قدرته على سداد التعويضات والوفاء بالتزاماته.
ويتوجب أن يكون للصندوق شخصية قانونية مستقلة وذمة مالية منفصلة عن الشركة المؤسسة، مع بقاء أصوله والتزاماته بعيدة totalmente عن أصول الشركة والتزاماتها.
الإفصاح والحوكمة
يجمع الصندوق مساهمات المشاركين وأرباح استثماراته وعائدات إعادة التكافل، ثم يُصرف لتعويض المستفيدين والأطراف ذات الحق وفق ما تنص عليه وثائق التكافل.
بالنسبة لتكافل الأشخاص وتكوين الأموال، يفرض النظام فصل الجزء المخصص لتغطية المخاطر عن الجزء المخصص للاستثمار عبر إنشاء حساب مستقل لاستثمارات المشتركين بجانب صندوق التكافل، مع ضرورة تحديد إيرادات ومصروفات كل من صندوق التكافل وحساب الاستثمار وحساب المساهمين بشكل منفصل لتجنب تحميل المتعاملين نفقات أو خسائر لا تتعلق بأموالهم.
ويطلب النظام تقسيمًا تقنيًا وماليًا وإداريًا بين أنشطة تكافل الأشخاص وتكوين الأموال وأنشطة تأمين الممتلكات والمسؤوليات، بإنشاء صندوق خاص لكل نوع لتجنب استخدام أموال مجموعة من المشتركين لسداد مطالبات مجموعة أخرى.
ويُلزم النظام شركات التكافل بنشر وضع الصندوق المالي في التقارير السنوية بشكل منفصل عن حساب المساهمين، مع ضمان وضوح المعلومات وعدم تضليلها وتوفرها للجمهور بانتظام، ليتمكن المؤمنون من معرفة أصول الصندوق والتزاماته ومدى قدرته على دفع التعويضات.
ويتيح النظام إنشاء هيئة أمانة لصندوق التكافل تقوم بحماية مصالح الصندوق وتمثيلها وفق متطلبات الحوكمة التي يصدرها المصرف المركزي والهيئة العليا الشرعية، مع إعطاء المصرف المركزي صلاحية فرض تشكيل هذه الهيئة على الشركة عندما يرى ذلك ضرورياً لتعزيز الرقابة وحماية أموال المشتركين.
نوافذ التكافل وتوسيع المنتجات
ويسمح النظام لشركات التأمين بإطلاق نوافذ لممارسة عمل التكافل عقب الحصول على إذن من المصرف المركزي، مع ضرورة وضع النافذة تحت حوكمة شرعية مستقلة، وتشكيل لجنة شرعية داخلية للرقابة، وتعيين مدير يقتصر دوره على إدارة أنشطة النافذة فقط.
ويوجب على الشركات فصل حسابات نافذة التكافل وصندوقها عن حسابات الشركة الأم، وذلك لمنع استخدام مساهمات المشتركين في تمويل أنشطة التأمين التقليدي أو في تغطية التزامات الشركة الأخرى.
ويخضع النظام لشركات التكافل وفروع الشركات الأجنبية ونوافذ التكافل لرقابة المصرف المركزي، الذي يملك اتخاذ إجراءات عند المخالفة تشمل تقييد صلاحيات الإدارة أو استبدالها، وتعيين إدارة مؤقتة، أو منع مسؤولين من العمل في قطاع التأمين.
وبذلك يضع النظام معياراً أشد صرامة في سوق التكافل يستند إلى استقلالية أموال المشاركين وشفافية التقارير المالية وموافقة مسبقة على تحويل الصناديق، بحيث تصبح حماية المؤمن لهم جزءاً أساسياً من إدارة النشاط وليس مجرد التزام تعاقدي عند حلول موعد التعويض.
آلية عمل صناديق التكافل
تعمل صناديق التكافل على أساس التعاون بين المشتركين، حيث تُودَع الاشتراكات أو الجزء المخصص لتغطية المخاطر في صندوق يتمتع بشخصية قانونية مستقلة وذمة مالية منفصلة عن شركة التأمين، بينما تتولى الشركة إدارة الصندوق بالنيابة مقابل رسوم محددة.
ويصرف رصيد الصندوق وعائدات استثماراته وموارد إعادة التكافل لتغطية التعويضات والمنافع المستحقة للمستفيدين، بالإضافة إلى النفقات المتعلقة بالنشاط.
وفي وثائق تكافل الأشخاص وتكوين الأموال، يوجه الجزء الاستثماري من الاشتراك إلى حساب مستقل لاستثمارات المشتركين، بينما يذهب الجزء الآخر إلى صندوق تغطية المخاطر.
عندما تكون إيرادات الصندوق أعلى من التزاماته ونفقاته في نهاية السنة المالية، ينتج فائض تأميني يجب أن يمر بمراجعة اكتواري وموافقة المصرف المركزي قبل توزيعه وفقاً للسياسة المتبعة.
وفي حالة عدم كفاية أصول الصندوق لتلبية التزاماته، تُمنح الشركة قرضاً حسناً يُستخرج من حساب المساهمين ويُسدد لاحقًا من الفوائض القادمة، مع الحفاظ على استقلالية أموال المشاركين.