الأسواق الأمريكية تستعد لأسبوع حافل بالبيانات الاقتصادية والأرباح
حركة الأسهم وتوقعات المؤشرات
تشهد الأسواق الأمريكية أسبوعاً مليئاً بالفعاليات التي قد تحدد اتجاه الأسهم في الفترة القادمة، إذ ينتظر المستثمرون صدور تقرير الوظائف الأمريكي alongside دفعة جديدة من نتائج أعمال كبرى الشركات. رغم المكاسب التي حققها مؤشر ستاندرد آند بورز 500 خلال الأسبوع الماضي بعد جلسات متقلبة، فإنه لا يزال يتداول بنحو 1.6% دون أعلى مستوى تاريخي سجله في 2 يونيو، ما يعكس استمرار الحذر لدى المتداولين وفقاً لتقرير رويترز الأسبوعي.
نتائج الشركات الكبرى وتأثير الذكاء الاصطناعي
تواصل الأسواق تقييم نتائج أعمال شركات التكنولوجيا العملاقة التي استثماراتها الكبيرة في الذكاء الاصطناعي كانت محركاً رئيسياً لصعود السوق هذا العام. وقفز سهم مايكروسوفت بأكبر وتيرة يومية منذ 2008 بعد أن قدمت الشركة توقعات متفائلة لنمو أعمال الحوسبة السحابية، بينما واجه سهم ميتا بلاتفورزم ضغوطاً قوية بعد إعلانها تراجعاً حاداً في التدفقات النقدية. وفي الوقت نفسه، تواصل مخاوف ارتفاع تقييمات بعض أسهم الذكاء الاصطناعي الضغط على المؤشرات، لا سيما بعد تراجع أسهم شركات أشباه الموصلات التي كانت من أبرز الرابحين في الأشهر الماضية.
السياسة النقدية وتوقعات الوظائف
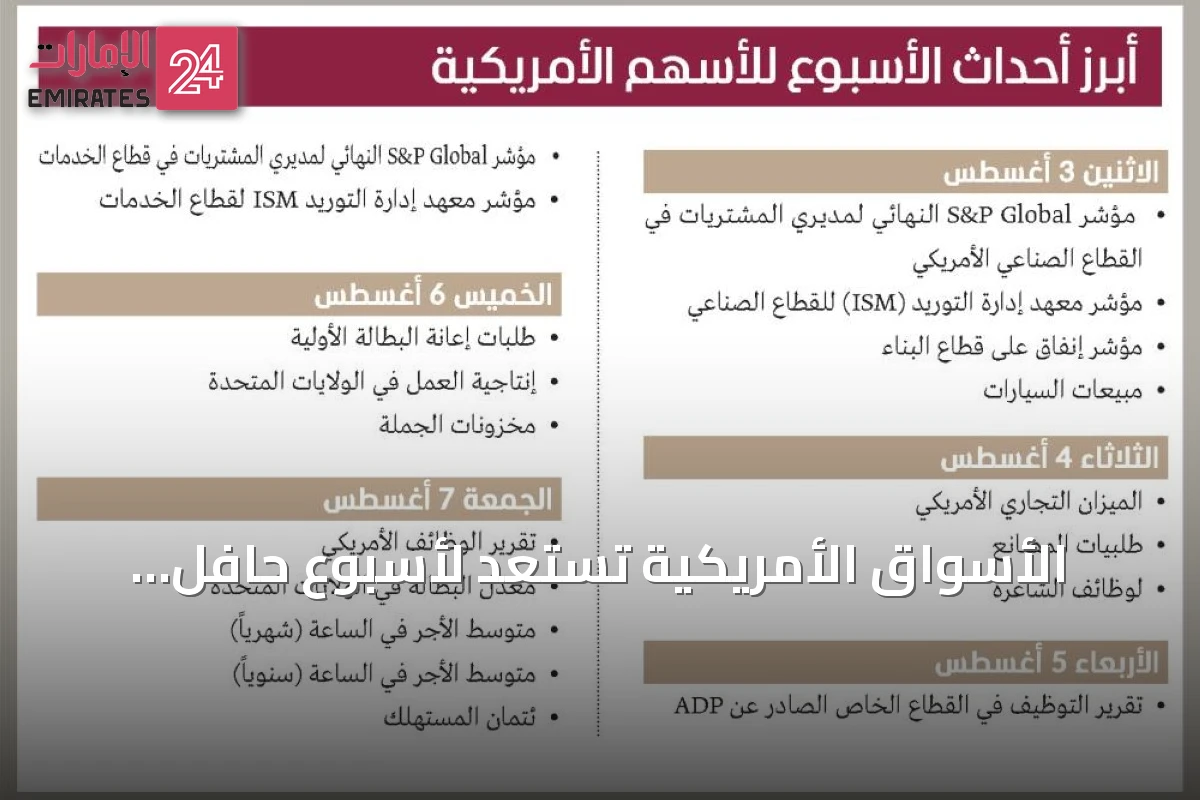
زاد اجتماع مجلس الاحتياطي الفيدرالي الأخير من حالة الضبابية بعدما أبقى البنك المركزي أسعار الفائدة دون تغيير ووصفه المستثمرون بالتثبيت المتشدد، accompagnato برسائل اعتبرها كثيرون متباينة بشأن مسار السياسة وخطط مكافحة التضخم. ويحول اهتمام المستثمرين خلال الأسبوع المقبل إلى تقرير الوظائف الأمريكي المقرر صدوره في السابع من أغسطس، بالتزامن مع إعلان نتائج أعمال عدد من الشركات الكبرى مثل إيلي ليلي وأدفانسد مايكرو ديفايسز. وترقب الأسواق أول نتائج فصلية لشركة سبيس إكس التابعة لإيلون ماسك والمقرر إعلانها الثلاثاء، بعد تراجع سهم الشركة عقب الارتفاعات القوية التي أعقبت طرحها الأولي الشهر الماضي، مما قد يؤثر على شهية المستثمرين للأصول عالية المخاطر.
تطلعات الأسهم والمخاوف الجيوسياسية
قال يونغ-يو ما، كبير استراتيجيي الاستثمار في PNC Financial Services Group، إن السوق لا تزال تبحث عن نقطة ارتكاز جديدة لاستعادة توازنها وسط تساؤلات حول المحرك المقبل الذي قد يعيد الزخم إلى الأسهم. ورغم التقلبات لا يزال مؤشر ستاندرد آند بورز 500 مرتفعاً بأكثر من 9% منذ بداية عام 2026، مدعوماً بنمو قوي في أرباح الشركات، فيما يرى مستثمرون أن اتساع نطاق المكاسب ليشمل قطاعات متأخرة قد يعزز استدامة السوق الصاعدة التي تقترب من إتمام عامها الرابع. وفي المقابل تواصل المخاوف بشأن ارتفاع تقييمات بعض أسهم الذكاء الاصطناعي الضغط على المؤشرات، خاصة بعد تراجع أسهم شركات أشباه الموصلات التي كانت من أبرز الرابحين خلال الأشهر الماضية. وأسهم تجدد التصعيد في الحرب الأمريكية مع إيران في زيادة الضغوط على الأسواق، مع ارتفاع أسعار النفط وصعود عوائد سندات الخزانة الأمريكية بفعل تجدد المخاوف من التضخم. وقال آرت هوجان، كبير استراتيجيي الأسواق في B. Riley Wealth، إن الأسواق أصبحت رهينة لتحركات أسعار النفط وعوائد سندات الخزانة لأجل عشر سنوات، مشيراً إلى أن المستثمرين يترقبون ما إذا كانت هذه الضغوط ستتراجع خلال الأسبوع الجاري.
آراء الخبراء والتوقعات المستقبلية
ولا تزال تداعيات قرار الاحتياطي الفيدرالي محل نقاش واسع في وول ستريت، بعدما شهد الاجتماع اعتراض ثلاثة من أصل 12 مسؤولاً داخل البنك المركزي حيث أيدوا رفع أسعار الفائدة بدلاً من تثبيتها. وزادت تصريحات رئيس الاحتياطي الفيدرالي كيفن وارش من حالة عدم اليقين خلال ثاني اجتماع يرأسه بعدما أكد تمسكه بخفض التضخم إلى المستوى المستهدف البالغ 2% دون أن يقدم تصوراً واضحاً حول الكيفية التي سيحقق بها هذا الهدف، وهو ما دفع المستثمرين للتساؤل بشأن الخطوات المقبلة للبنك المركزي. وفي السياق نفسه أظهرت بيانات صدرت الخميس ارتفاع مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي، المقياس المفضل للفيدرالي لقياس التضخم، بنسبة 3.3% على أساس سنوي خلال يونيو. وقد يجعل توجه وارش نحو تقليص سياسة الإرشاد المسبق بشأن مسار أسعار الفائدة الأسواق أكثر حساسية تجاه البيانات الاقتصادية المقبلة، وعلى رأسها تقرير الوظائف، مع تراجع وضوح الرؤية بشأن اتجاه السياسة النقدية.
رؤية المحللين للتوظيف والأرباح
وقال جيم بيرد، كبير مسؤولي الاستثمار في Plante Moran Financial Advisors، إن النهج الجديد لإدارة الاحتياطي الفيدرالي يمثل تحولاً مهماً في طريقة التواصل مع الأسواق، سواء فيما يتعلق بالإرشاد المستقبلي أو الشفافية، مضيفاً أن ذلك قد يؤدي إلى ارتفاع مستويات التقلب مع صدور البيانات الاقتصادية الرئيسية نتيجة تراجع وضوح توقعات المستثمرين. وبحسب استطلاع أجرته رويترز، فمن المتوقع أن يظهر تقرير الوظائف غير الزراعية إضافة نحو 83 ألف وظيفة خلال يوليو، مع استقرار معدل البطالة عند 4.3%. ويرى محللون أن تسجيل نمو في الوظائف يتجاوز التوقعات بشكل واضح قد يعزز المخاوف من سخونة سوق العمل، بما يدعم احتمالات رفع أسعار الفائدة خلال الاجتماع المقبل للاحتياطي الفيدرالي في سبتمبر. وتشير بيانات مؤسسة LSEG إلى أن العقود الآجلة لأسعار الفائدة كانت، حتى الجمعة، تُسعَّر احتمالاً يبلغ 64% لرفع الفائدة في الاجتماع المقبل. وأوضح بيرد أن أي مفاجأة إيجابية قوية في بيانات التوظيف ستزيد بشكل شبه مباشر من احتمالات لجوء الاحتياطي الفيدرالي إلى رفع أسعار الفائدة في اجتماعه المقبل.
نتائج الأعمال والتوقعات الفصلية
وعلى صعيد نتائج الأعمال، تستعد أكثر من ربع شركات مؤشر ستاندرد آند بورز 500 للإعلان عن نتائجها خلال الأسبوع الجاري، ومن أبرزها كاتربيلر وبالانتير وميرك. وتشير البيانات إلى أن أرباح شركات مؤشر S&P 500 في الربع الثاني تتجه لتحقيق نمو قوي يبلغ نحو 29.3% على أساس سنوي، بعد احتساب النتائج المعلنة الآن إلى جانب التوقعات الخاصة ببقية الشركات. واختتم يونغ-يو ما تصريحاته بالتأكيد على أن قوة نتائج أعمال الشركات ستظل عاملاً داعماً لاستقرار الأسواق، رغم استمرار الضبابية المحيطة بالسياسة النقدية والتطورات الجيوسياسية.