الأسهم الأمريكية تهبط مع ترقب التضخم والأوروبية تقترب من القمة بفضل قطاع الطاقة
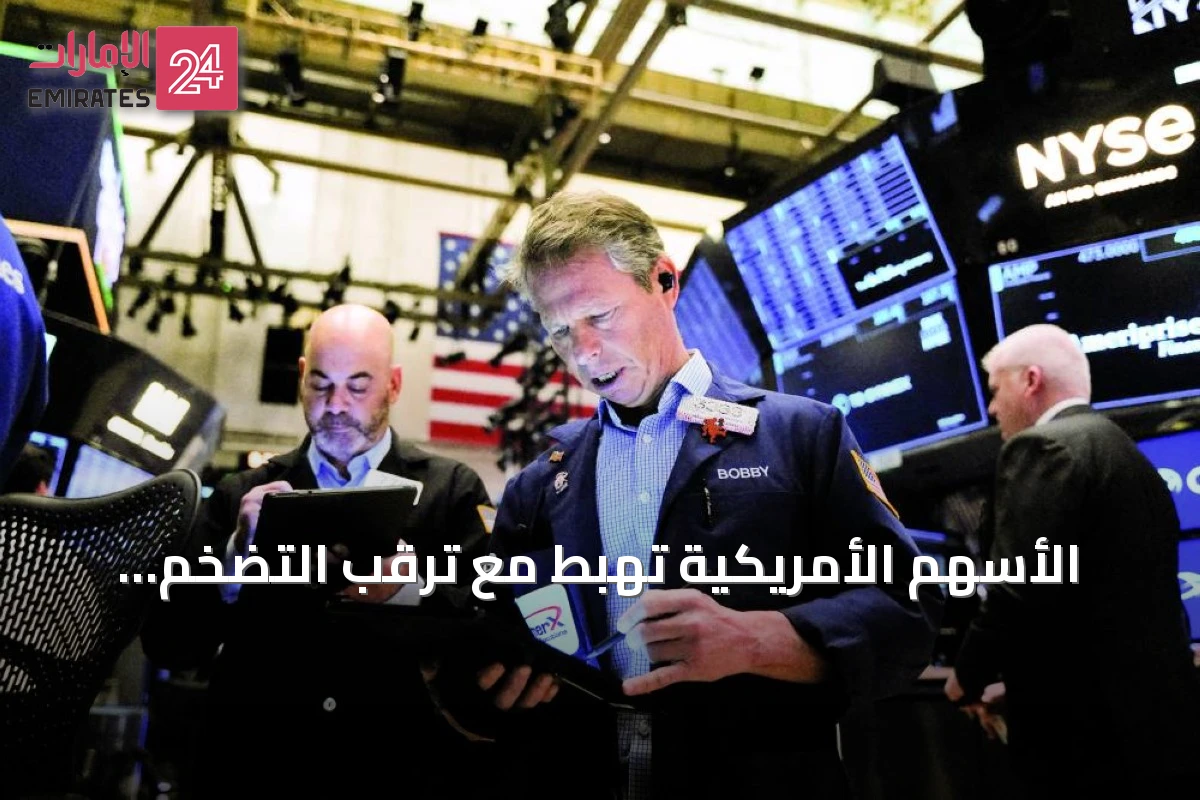
شهدت مؤشرات الأسهم الأمريكية انخفاضاً خلال تعاملات الاثنين، مع تلاشي آمال المستثمرين بشأن إعادة فتح مضيق هرمز في القريب العاجل، إلى جانب انتظار بيانات التضخم المقرر إصدارها هذا الأسبوع للاستدلال على مسار السياسة النقدية.
تراجع أسهم التكنولوجيا الأمريكية
هبط سهم شركة إنتل بنسبة 3.15% ليصل إلى 98.33 دولاراً، وذلك بعد أن كشفت الشركة عن نيتها جمع 15 مليار دولار من خلال إصدار أسهم جديدة، بهدف تمويل توسعاتها في مجال تصنيع الرقائق الإلكترونية.
كما تراجع سهم أبل خلال جلسة الاثنين، بعد أن قام بنك جيفريز بخفض توصيته للسهم إلى “أداء دون السوق”، في أحدث دليل على تزايد النظرة التشاؤمية تجاه الشركة من قبل المحللين. وانخفض السهم بنسبة 2.12% إلى 306.61 دولارات، متراجعاً بنحو 11% منذ أن سجل أعلى مستوى تاريخي له عند 344.5 دولاراً في نهاية الشهر الماضي.
وخفض بنك جيفريز السعر المستهدف لسهم أبل إلى 263.66 دولاراً من 285.56 دولاراً، وهو أقل من سعر إغلاق الأسبوع الماضي الذي بلغ 313.06 دولاراً. وأوضح المحلل إديسون لي في مذكرة أن مراجعات سلسلة التوريد تشير إلى أن أبل ألغت نموذجاً لصنع هاتف زجاجي بالكامل كان مقرراً إطلاقه بمناسبة الذكرى العشرين لآيفون.
المؤشرات الأوروبية تقترب من مستويات غير مسبوقة
في المقابل، أنهى المؤشر الأوروبي القياسي للأسهم تعاملات اليوم بالقرب من مستوى مرتفع غير مسبوق، حيث يقوم المتعاملون بتقييم المستجدات قبل أسبوع مليء بالبيانات الاقتصادية، في وقت أبقت حالة الغموض المحيطة بالصراع في الشرق الأوسط على أسعار النفط عند مستويات مرتفعة.
استقر مؤشر ستوكس 600 الأوروبي إلى حد كبير عند 660.45 نقطة، وقاد قطاع الطاقة المكاسب بارتفاعه بنسبة 1.3% بفضل صعود أسعار النفط للجلسة الرابعة توالياً.
ويركز المستثمرون أيضاً على بيانات التوظيف في منطقة اليورو وبيانات أسعار المستهلكين الأمريكية المقرر صدورها لاحقاً هذا الأسبوع، بحثاً عن مؤشرات حول آفاق أسعار الفائدة. وقد ساهمت بيانات الوظائف الأمريكية الأضعف من المتوقع الأسبوع الماضي، إلى جانب النتائج القوية للشركات على جانبي الأطلسي، في دفع مؤشر ستوكس 600 للصعود بنسبة 1.7% إلى مستوى مرتفع غير مسبوق يوم الجمعة الماضية.
أداء القطاعات الأوروبية المتباين
ارتفع قطاع الموارد الأساسية بنسبة 0.9% متأثراً بصعود أسعار النحاس والمعادن النفيسة، بينما زادت أسهم قطاع التكنولوجيا بنسبة 0.3%. وفي المقابل، تصدر قطاع الاتصالات قائمة الخاسرين، متراجعاً بنسبة 2.1% مع هبوط سهمي دويتشه تيليكوم وفودافون بنسبتي 3.2% و3.1% على التوالي.
وانخفضت أسهم قطاع الإعلام بنسبة 1.6%، متأثرة بتراجع سهم مجموعة دبليو.بي.بي، أكبر شركة إعلانات في بريطانيا، بنسبة 5%، بينما خسر سهم منافستها الفرنسية بابليسيس جروب بنسبة 1.4%. ومع اقتراب موسم إعلان النتائج من نهايته، تشير تقديرات مجموعة بورصات لندن إلى أنه من المتوقع أن ترتفع أرباح شركات مؤشر ستوكس 600 في الربع الثاني بنحو 21%، مقارنة بتوقعات بلغت حوالي 12.5% في أوائل مايو.
ارتفع سهم بلس500 بنحو 2.1% بعد أن أعلنت منصة التداول عن زيادة أرباحها التشغيلية الأساسية للنصف الأول من العام، مدعومة بزيادة نشاط التداول مع توسعها في الولايات المتحدة وطرح المزيد من المنتجات. وهبط سهم فيستري بنسبة 12.2% بعد أن ذكرت صحيفة فاينانشال تايمز أن شركة أليانز للتأمين تعتزم خفض التغطية التأمينية لموردي شركة بناء المساكن منخفضة التكلفة بما يصل إلى 70%. كما تراجع سهم كوكا كولا إتش.بي.سي بنسبة 4.8% بعد أن خفض بنك بي.إن.بي باريبا تصنيفه للشركة إلى “محايد” من “أداء متفوق”.