وكلاء الذكاء الاصطناعي يتولون التسوق بالإنابة في الإمارات.. ثقة مشروطة وضوابط صارمة
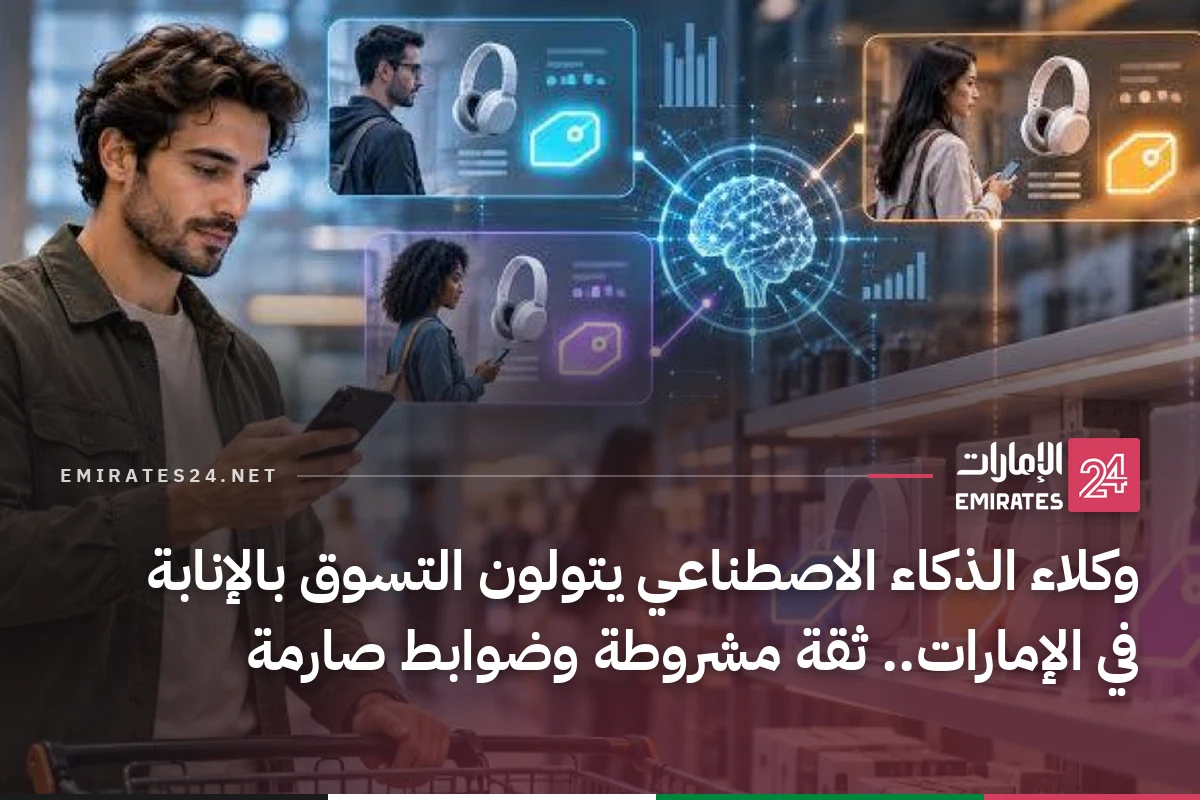
يتحول المساعد الذكي من مجرد أداة للبحث والمقارنة إلى وكيل قادر على إتمام عمليات الشراء نيابة عن المستهلك، وهو تحول قد يعيد تشكيل مستقبل التجارة الإلكترونية والمدفوعات الرقمية في الإمارات.
وكشفت دراسة أجرتها PYMNTS Intelligence بالتعاون مع Visa أن 94% من مستخدمي الذكاء الاصطناعي في الدولة مستعدون لتكليف وكيل ذكي بإجراء مشتريات نيابة عنهم، على أن يبقى هذا التفويض خاضعاً للتحكم في الإنفاق؛ حيث اشترط 82% وضع حد أقصى للمشتريات، وحدد 52% هذا السقف عند 100 دولار أو أقل للعملية الواحدة. البيان ترصد هذا التحول الكبير، وتنقل آراء الخبراء والمستهلكين.
ثقة مشروطة وتحكم في الإنفاق
يرى ريمو جيوفاني أبونداندولو، المدير العام لمنطقة الشرق الأوسط وشمال أفريقيا لدى «تشيك أوت دوت كوم»، أن المستهلك في الإمارات يتمتع بثقة كبيرة بالتقنيات الرقمية. وأوضح أنه وفقاً لأبحاث الشركة، فإن أكثر من نصف المستهلكين (54%) على استعداد للسماح لوكيل ذكاء اصطناعي بالتسوق نيابة عنهم، لكنهم يريدون الاحتفاظ بزمام التحكم؛ إذ ينظرون إلى الذكاء الاصطناعي كمساعد وليس مديراً لأموالهم. وأضاف أن حدود الإنفاق والموافقات على الطلبات وإيصالات الشراء الفورية تشكل ضوابط أمان مهمة، وأن المستهلكين مستعدون لتبني التسوق الآلي بشرط ألا يؤدي إلى رسوم غير متوقعة أو مخاطر أمنية.
أما غازي اليمان، الرئيس التنفيذي لشركة «براند مي»، فيرى أن المستهلك يثق بالذكاء الاصطناعي ويقول له: «أنا أثق بك لتساعدني، لكن هذه ميزانيتك». وأوضح أن التفويض لا يعني إعطاء شيك على بياض؛ فقد يسمح المستهلك لوكيل ذكاء اصطناعي بشراء احتياجات المنزل بقيمة 200 درهم، لكنه يريده أن يسأله قبل شراء كمبيوتر محمول بقيمة 5000 درهم. ويعتمد مستوى الثقة على طبيعة المشتريات وقيمتها؛ فالناس يريدون الراحة التي يوفرها التفويض مع الاحتفاظ بالسيطرة على أموالهم.
تحول في المنافسة والتجارة
وأضاف أبونداندولو أن الاتجاه يتحرك نحو أن يصبح وكيل الذكاء الاصطناعي هو من يختار المتجر ووسيلة الدفع والعرض الأفضل بدلاً من المستهلك، مما سيحدث تحولاً في طبيعة المنافسة بقطاع التجزئة. فعندما يتولى الذكاء الاصطناعي قرارات الشراء، يتحول ولاء المستهلك للعلامة التجارية من واجهات المتاجر المصممة بعناية والإعلانات الجذابة إلى الأداء الرقمي السلس. وفي المستقبل القريب سيتنافس تجار التجزئة على تقديم أفضل الأسعار في الوقت الفعلي، وبيانات المخزون الأكثر دقة، وأعلى معدلات نجاح عمليات الدفع؛ ليختارهم وكلاء الذكاء الاصطناعي أولاً. وتظهر أبحاث «تشيك أوت دوت كوم» أن 96% من المستهلكين بالإمارات يفضلون تجارب الدفع غير المرئية، ونتجه نحو بيئة بيع بالتجزئة قائمة على مفهوم «الدفع بنقرة صفرية»، حيث تتم المشتريات اليومية تلقائياً في الخلفية، وهو توجه يتناسب مع سوق يعتزم فيه 67% من المستهلكين زيادة تسوقهم عبر الإنترنت هذا العام.
ويقول غازي اليمان إن وكيل الذكاء الاصطناعي يمكنه ضمن الصلاحيات التي يمنحها المستهلك مقارنة المتاجر والعروض وشروط التوصيل وخيارات الدفع قبل إتمام الشراء، مما قد يمنح المتاجر الصغيرة فرصة أكبر للمنافسة؛ فإذا كان لديها المنتج المناسب وعرضته بشكل أفضل، فقد تتفوق على علامة تجارية أكبر، لكن على التجار توفير معلومات واضحة ومحدثة عن المنتجات والأسعار والمخزون، وتسهيل وصول وكلاء الذكاء الاصطناعي إلى هذه المعلومات وإتمام الشراء.
الأمان والحماية من الاحتيال
ويشير غازي اليمان إلى أن وضع سقف للإنفاق مفيد، لكنه لا يخبرك بما إذا كان البائع موثوقاً به أم لا؛ فقد يلتزم وكيل الذكاء الاصطناعي بالميزانية، ومع ذلك يشتري من موقع احتيالي. لذلك نحتاج إلى عدة مستويات من الحماية: التحقق من موثوقية البائع، وتحديد صلاحيات الشراء بوضوح، ومراقبة العمليات المشبوهة، وتوفير طريقة سهلة لإيقاف أي مشتريات إضافية. وعند حدوث خطأ يحتاج المستهلك إلى مسار واضح للحصول على الدعم والاعتراض على العملية وتسوية النزاع. ويجب على مزودي الخدمة توضيح من يتحمل المسؤولية والاحتفاظ بسجلات ما وافق عليه المستهلك، فالتسوق قد يصبح أسرع، لكن الثقة المستدامة تعتمد على حماية المستهلك عند حدوث الأخطاء.
ويقول فلاديسلاف توشكانوف، مدير مجموعة مركز أبحاث تقنيات الذكاء الاصطناعي لدى كاسبرسكي، إن استعداد المستهلكين في الإمارات لتفويض وكلاء الذكاء الاصطناعي بإجراء عمليات الشراء يعكس تنامي الإقبال على حلول توفر مزيداً من الراحة والتخصيص في التجارة الرقمية، إلا أن هذا التحول يضع الثقة والأمن في مقدمة التحديات، خصوصاً عندما يتعلق الأمر بالمدفوعات. وأوضح أن وكلاء الذكاء الاصطناعي قد يكونون قادرين على البحث عن أفضل العروض ومقارنة الخيارات، لكنهم في الوقت نفسه قد يتعرضون للتلاعب عبر مواقع احتيالية أو محتوى خبيث مصمم للتأثير في قراراتهم. فعلى سبيل المثال، قد تتضمن إحدى صفحات المنتجات أوامر مخفية تدفع الوكيل إلى تفضيل عرض أقل جودة، كما قد يؤدي توجيهه إلى موقع تصيد احتيالي إلى تحويل أموال أو مشاركة بيانات مالية مع جهات غير موثوقة.
وأضاف توشكانوف أن توسع التجارة القائمة على وكلاء الذكاء الاصطناعي يستدعي بقاء المستهلك مسيطراً على قرارات الإنفاق، من خلال اشتراط الموافقة الصريحة قبل تنفيذ أي عملية دفع، واستخدام وسائل دفع آمنة تقلل من كشف بيانات البطاقات، إلى جانب التحقق بشكل مستقل من موثوقية المتاجر والمنصات قبل مشاركة المعلومات المالية، مشيراً إلى أهمية حماية الأجهزة ببرامج موثوقة للأمن السيبراني، وتأمين الحسابات بكلمات مرور قوية وتفعيل المصادقة الثنائية.
مستقبل التواصل بين الوكلاء
وتقول إيديتا روكشا دوريتش، رئيسة وحدة نمو العملاء بمنطقة الشرق الأوسط وشمال أفريقيا في «إنفوبيب» المختصة في تكنولوجيا الاتصالات السحابية، إن الإمارات تتجه بسرعة نحو مستقبل يصبح فيه وكلاء الذكاء الاصطناعي جزءاً من عمليات البيع والشراء اليومية. غير أن البيانات تُظهر أن ثقة المستهلكين بهذه التقنية مشروطة عندما يتعلق الأمر بأموالهم؛ فقد أصبحوا أكثر تقبلاً للاستعانة بالذكاء الاصطناعي في إنجاز المهام الروتينية، والتعامل مع بياناتهم الشخصية، ومساعدتهم على اتخاذ قراراتهم اليومية. لذلك تظل الرقابة البشرية ضرورية، لا سيما في المعاملات المالية. وفي حين يمكن للذكاء الاصطناعي إنجاز العمليات الروتينية منخفضة المخاطر، تستدعي المشتريات مرتفعة القيمة أو غير المعتادة أو الحساسة خطوات إضافية للتحقق، أو موافقة العميل، أو تدخلاً بشرياً، كما ينبغي أن تتناسب صلاحيات وكيل الذكاء الاصطناعي مع مستوى المخاطر في كل معاملة.
وأضافت دوريتش أنها تتوقع أن تتطور التجارة نحو تواصل مباشر بين وكلاء الذكاء الاصطناعي الذين يمثلون المستهلكين والوكلاء الذين يمثلون الشركات؛ فقد يصبح وكيل المستهلك قادراً على اختيار المتجر، ومقارنة أفضل العروض المتاحة، وتحديد الوسيلة الأنسب للدفع، ثم إتمام عملية الشراء نيابة عن العميل. وقد يغير ذلك طريقة تنافس التجار؛ إذ لن يكفي أن تجذب الشركات انتباه المستهلكين، بل سيتعين عليها أيضاً أن تظهر ضمن أنظمة اتخاذ القرار المعتمدة على الذكاء الاصطناعي بوصفها خياراً مناسباً وجديراً بالثقة. وهذا التحول يتطلب من الشركات الاستثمار في منصات تتيح التواصل بين وكلاء الذكاء الاصطناعي وتنسّق تفاعلاتهم، مع حماية هوية العملاء وأمنهم وثقتهم. ويجب أن تعمل هذه المنصات عبر قنوات آمنة ومتوافقة مع المتطلبات التنظيمية، وأن تراعي سياق تعاملات كل عميل، وترصد المشتريات المشبوهة أو غير المعتادة، وتكشف عن وكلاء الذكاء الاصطناعي غير المصرح لهم أو المستخدمين لأغراض ضارة، وتُحيل القرار إلى إنسان عندما يتطلب الأمر تقديراً بشرياً.
وتترجم الأرقام الواردة في الدراسات والأبحاث إلى مواقف مختلفة لدى المستهلكين؛ فترى عبير حسن أن تفويض وكيل الذكاء الاصطناعي بالمشتريات اليومية والمتكررة، مثل احتياجات المنزل والطلبات المعتادة، يمكن أن يوفر الوقت والجهد، شريطة أن تكون هناك ميزانية محددة مسبقاً لا يستطيع الوكيل تجاوزها، وأن تصل إلى المستخدم تفاصيل واضحة عن كل عملية يتم تنفيذها. أما نورا البلوشي فتفضل أن يبقى دور الذكاء الاصطناعي محصوراً في مرحلة البحث والمقارنة بين الأسعار والعروض وشروط التوصيل، مع إبقاء قرار الشراء النهائي بيد المستهلك، خصوصاً عندما يتعلق الأمر بسلع مرتفعة القيمة أو منتجات تحتاج إلى مقارنة دقيقة بين أكثر من خيار. ويشدد محمد فتحي على أن الأمان يمثل العنصر الأهم قبل منح أي وكيل ذكي صلاحية الشراء، موضحاً أنه يفضل الموافقة المسبقة على مشاركة بيانات الدفع والحصول على إشعار فوري بكل عملية، مع وجود إمكانية واضحة لإيقاف الشراء أو الاعتراض عليه إذا ظهرت أي معاملة غير معتادة. في حين يميل أحمد الفهيم إلى ما يصفه بـ«التفويض المحسوب»، الذي يسمح للذكاء الاصطناعي بإنجاز المهام الروتينية وتوفير الوقت، مع الإبقاء على حدود واضحة للإنفاق والصلاحيات، بما يحقق التوازن بين سهولة الاستخدام والسرعة من جهة، والسيطرة على الأموال والبيانات من جهة أخرى.